Showing posts with label 佐丹奴. Show all posts

Monday, April 03, 2023

3 Apr 2023 - 佐丹奴現時活得好嗎? (信報「財智博立」專欄)

先前有數篇文章和大家分享一些全球知名的歐洲奢侈品公司,今天走向另一個極端,看看香港土生土長的便服品牌零售商的最新情況。主力在香港經營Bossini品牌的堡獅龍國際(592)近年收入基本在下降軌,並已經連續多年錄得虧損,由淨現金變為淨負債。至於在中港經營Baleno品牌的德永佳(321),整體仍持續盈利,不過其便服及飾物業務基本已虧損多年,只是靠紡織業務盈利補貼。

有一段時間沒到佐丹奴(709)經營的Giordano品牌分店,因為印象中賣的東西和Bossini及Baleno分別不大,若要買同類產品,論性價比,會光顧日本公司Fast Retailing(6288)旗下的UNIQLO及GU。不知大家還記得否,2006年8月,Fast Retailing曾有意收購佐丹奴,但未有成事,而不消數年,兩者業務便此消彼長,若果當時同時買入兩間公司的股票,前者現賺超過七倍,後者卻要虧損數十個百份比,絕對是一個很大的對比。

事實上,UNIQLO被視為Giordano、Bossini及Baleno等衰落的元兇。不過,佐丹奴憑著出色的職業管理人,雖然近年收入持續下跌,但是除了在新冠肺炎開始肆虐全球的2020年外,整體仍錄得盈利,派息比率更超過100%,明顯較Bossini及Baleno活得好,不過其2022年純利仍比高峰期的2012年下跌近七成。其實,2022年的全年業績算是不錯,雖然增長及盈利靠的是東南亞及中東業務,中港生意仍然持續收縮並且錄得虧損,但仍令我有興趣看看現在Giordano的店子是怎樣。

我的公司位處尖沙咀,便看看附近的兩間分店,北京道那間分店較小,店內空間較迫,貨品擺放得較雜亂,似Baleno的分店,和我的認知類同,不過彌敦道清真寺對面那間分店較大,店內空間較大,貨品擺放較整理,宣傳上主力推銷服裝功能及質料,似Uniqlo的分店,著實令我有點驚喜。不過,兩間同區分店有這樣大的分別,形象不統一,似活在平衡宇宙般,這是管理層需要正視的問題,至少已經令我沒興趣到Giordano分店多時。

事實上,佐丹奴是行「Think Global,Act Local」策略,每個地區的管理層因應情況進行品牌定位,及從公司眾多產品中選擇適合的組合於該區銷售,因此香港區八成銷售源於最基本產品,除收入佔比不多的Giordano Ladies外,給人的印象偏向中低檔;可是Giordano在東南亞及中東是走中高檔次,在南韓更找來當紅明星如全智賢、韓韶禧及車銀優作代言人,旗艦店很具規模,便服市佔更是排頭首幾名。佐丹奴最新的策略除深化東南亞及中東發展外,會積極進軍印度及非洲,整體形象為中高檔次,每個地區的管理層薪酬除了看純利、盈利率及資產回報率外,也會和產品平均售價掛鉤。

雖然佐丹奴在東南亞及中東業務過去兩年持續增長,但只是代表疫情後的反彈,除印尼外,其收入只是回到四五年的水平,於這些地區的發展仍比較波動,公司確實比土生土長的同業活得好,但要重拾過往持續增長的風光日子並不容易,尤其是UNIQLO未見疲態,SHEIN横空出現之時!

簡志健,持證監會持牌人士,博立聯合創辦人/中原資產管理投資總監
執筆之時,筆者及其客戶沒有持有上述股票

Thursday, August 10, 2017

10 Aug 2017 - 投資佐丹奴(709)的攻與守

------------------------------------------------------------- 
我與Larry Hung成立的「博立資本」,會適時與不同上市公司管理層會面,並分享所得資訊,讓大家可對相關公司了解得更深入,有興趣可按此作參考。
-------------------------------------------------------------

恒指自年初輾轉上升,升到你唔信,唔信佢又升,7月起升勢更加速,今天終於自7月初後首次有像樣的調整,是否源於北韓問題其實不重要,真的要調整總會找到藉口,不過我也不知道是次是否真的是轉勢。我一直投資也留有一手,所以不會很牛,更不會癲到失去理智,清楚組合中那些是投資,那些是投機,投機的會有紀律止賺止蝕,有時沽出某股後見形勢穩定後或會翻買,這段時期為控制風險成交會有所增加,當是買保險。此策略往往於大牛市或持續升市落後於人,但也是這套路,遇大市逆轉也可守得住。事實上,很多投資者只攻不守,忽視跌市時跌得少,往往比升市時升得多,更為重要。

今天中午佐丹奴(709)公布上半年業績,盈利很理想,第N次證明管理層很強,主席劉國權認為香港零售市道有機未見底,不過佐丹奴業務表現一直優於市況,香港及澳門的銷售收入及溢利佔整體也分別只有約18%及15%,成本控制出色,現金充裕,現金流強勁。  也是時間關係,未能為業績寫詳細分析,但大家可從下列財務分析摘要多加了解。 簡單言,上半年收入按年升3%,毛利率按年升0.2個百分點,每股盈利按年升20%,主要源於核心業務,做好成本控制。 過往較年下半年純利皆高過上半年,保守假設上下半年一樣,即全年每股盈利$0.312,以現價$4.38計預期市盈率14倍,過去兩年最高市盈率皆略高於16倍,以往也多有15倍。集團近兩年派息比率有100%,現價計預期息率有7.1%。 還有已6月下旬開始回購,已回購約540萬股,停了一個月,公布業績後應會再繼續,回購上限是1.5億股,派高息外再多一重防守。 

(資料來源:公司年報) * 按下圖可放大


 --------------------------------------------------------------- 
我與Larry Hung已建立股票資訊平台「博立」,有興趣可按此作進一步了解。 --------------------------------------------------------------- (利益申報:筆者為持牌人士,於執筆時,筆者或相關人士或客戶,持有
佐丹奴(709)) 

(以上純屬個人研究心得分享,並不代表本網站、筆者或其僱主之意見、立場、推薦、陳述、誘使、支持或安排,亦非任何投資建議或勸誘。讀者務請運用個人獨立思考能力自行作出任何投資決定。)     

Monday, June 27, 2011

27 Jun 2011 - 中港消費股深入淺出

投資組合自2005年12月14日成立日計至今回報:288%

「紅猴股評」Free App:支援iPhone、Symbian及Windows Phone手機,請到相關Application Store,如Apple的App Store搜尋下載

「紅猴股評」Facebook專頁(超過4,700個Fans),Twitter(超過1,000個Followers)及微博(超過500個Followers),歡迎互動交流,有Blog中未有之資訊、短評、感想及股票推介,請按右邊相關連結瀏覽!


重組投資組合(及補充)

為了取得更理想回報,及用多些時間作更深入研究,筆者從2011年5月1日起重組投資組合,主力改變投資策略及組合管理,可按此了解詳情。 另於2011年5月9日作了些補充,可按此重溫。另外,於2011年5日29日再訂下規條,若股價比買入價下跌10%,便需考慮止蝕,若下跌達15%理應即時止蝕。

中港消費股深入淺出

筆者於週末對一些中港消費股版塊如鞋履、手錶、化妝品及成衣作了較深入的研究,因時間關係,未算做得非常深入,但亦望能做到淺出,於坊間的表面評論外能知多一點點。雖然並未做得很全面,即管暫時登出品牌成衣版塊給大家分享。

(按一下下圖可放大)


從上表所見,包浩斯(483)上週公佈的全年業績表面標青,但需留意其存貨上升速度比營業額快,做成存貨平均銷售日數鶴立雞群,現金轉換周期高企下,經營業務現金流入下跌,致令總體現金淨流出,現時雖無負債,但要發展中國市場,建鋪增存貨下,除非大行特許經營,否則有集資需要,筆者亦因此為其應有估值打了折讓。

再看漢登控股(448),留意有坊間評論其賣點為發展中國市場,從上表所見,其中國市場去年只佔總營業額4%,同比更無增長,證明其仍不得其法,發展空間不可說沒有,但困難亦不少,若此是賣點,那麼所有從未涉足中國市場的公司,最大賣點便是發展中國市場,是否如此,自行判斷。

Joyce(647)去年盈利大增,但營業額卻只增8%,未來能否保持高增長,不可單靠成本控制及槓杆效應,營業額來年能否大增頓成其不明朗因素,估值需打折扣。

I.T.(999)香港營業額鶴立雞群,中國營業額亦增長理想,惟總債項/股東權益大增,應是收購造成,能否成功整合新收購項目及怎樣開展中國百貨業務,為來年焦點及不明朗因素。

算來算去,比較下還是佐丹奴(709)較清,除營業額增長需再改善外,經營業務現金流高企及增幅理想,中國營業額及派息比率鶴立雞群,最重要是現金轉換周期低企,營運效率高,這或許就是周大福仍不斷高位增持之原因,Zara母公司收購傳聞非風雨來風,有可能遲些真的能高位一次過賣出持股。

繼續增持中港消費股

今天買入漢登控股(448)及包浩斯(483),並以$6.65增持4,000股佐丹奴(709),雖如上述各有優劣,但每位投資者對每隻股票都應有一個估值,有足夠折讓便可考慮買入,相反到價時亦可沽出,好像今天便以$4.95沽出8,000股莎莎國際(178),賺$7,120或21.9%。另一方面,有需要亦要作止蝕,今天亦以$4.05沽出9,900股太平洋網絡(543),連股息蝕$135或0.3%。

筆者過去一週繼續增持中港消費股,以市值計已佔中線投資的60%。雖然中港消費股業績理想,派息亦佳,中國雖有通脹拉後腿但仍需谷內需,香港則持續受惠中外遊客湧港及香港本身經濟理想,公務員加薪理想及香港居民將獲派$6,000將推波助瀾,雖仍有政策風險,但於近日大市及經濟發展欠方向下不失為相對較小風險的選擇。

今天雨潤食品(1068)大跌近20%,需留意神冠控股(829)近期下跌不少是否因紅股湧現還是另有原因。

(2011年6月28日後記:以$1.73止蝕15,000股先施錶行(444),蝕$1,950或7%。買入先施錶行(444)後再計數發現此股相比東方表行(398)及亨得利(3389),現金轉換周期雖特短,卻只源於應付賬日數特長,速動比率亦明顯小,有點不健康,已有點認為買錯,唯抱僥倖之心待止蝕才沽出,結果昨天升至高位回落後,今天大跌止蝕,所以投資僥倖之心不應有,若覺買錯應即沽出。另一例子或許是漢登控股(448)。)

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

Sunday, May 29, 2011

29 May 2011 - 投資經驗講義分享及投資組合定期檢討

投資組合自2005年12月14日成立日計至今回報:297%

「紅猴股評」Free App:支援iPhone、Symbian及Windows Phone手機,請到相關Application Store,如Apple的App Store搜尋下載

「紅猴股評」Facebook專頁(超過4,600個Fans),Twitter(超過1,000個Followers)及微博(超過500個Followers),歡迎互動交流,有Blog中未有之資訊、短評、感想及股票推介,請按右邊相關連結瀏覽!


重組投資組合(及補充)

為了取得更理想回報,及用多些時間作更深入研究,筆者從2011年5月1日起重組投資組合,主力改變投資策略及組合管理,可按此了解詳情。 另於2011年5月9日作了些補充,可按此重溫。

講義分享:筆者的一點投資經驗分享

再次感激讀者的支持,令此分享會極速爆滿及高朋滿座。主辦單位ChartNexus(www.chartnexus.com.hk)問筆者會否在6月加場,筆者仍在考慮中,主要看自己的時間分配,及內容有否新元素。

因應與會者要求,現將當天講義給大家分享,可按此瀏覽,當然講義有些地方未能自我詮釋,未有出席者未必能明白當中意義。

投資組合定期檢討

週四買入三隻股票,週五再以$10.14買入2,000股海天國際(1882),亦是先買目標的一半,形勢清再行定奪。上週亦提及曾以$9.6下買盤但差點未有成交,這數天大市好像有轉機加上買入價計今年預期PE仍是12倍以下,比筆者估值亦有不錯折讓,所以才高少少買入。投資組合現金比率再微降至31%。

宏調影響浮現?

有說中國自去年推出不同宏調政策,效力到本月才明顯出現,銀根更緊,工業價值鏈或有缺口而影響整體需求,投資工業股需留意下游需求變化或有否產能過盛。筆者雖買入海天國際(1882),但需留小心經濟環境轉差的風險,其下游產業包括汽車、家電、建材、塑料包裝、資訊科技及電子產品等。本月10日,工信部發出文件列出18個行業的淘汰落後產能的目標,當中10個行業的去年大幅提升,包括平板玻璃、水泥及造紙等。

信義玻璃(868)及中國玻璃(3300)

筆者及時將信義玻璃(868)清倉,套利超過$25,000,但卻於高位買入中國玻璃(3300),幸只用了套現信義玻璃(868)所得的一半。筆者於5月12日以$4.6買入中國玻璃(3300),現報$3.57,跌了22%;信義玻璃(868)同期則由$9.1跌至$7.44,跌了18%。

信義玻璃(868)的去年PE及今年預期PE分別為17及12;中國玻璃(3300)的去年PE及今年預期PE分別為9.4及8.3。不過,此兩股本月下跌約20%,主因玻璃最近因供過於求及產能持續上升而價格下跌,以下為節錄自國泰君安剛發表的行業分析
------------------------------
5 月中旬,建築玻璃價格指數為79.3,同比下降 9.9%,環比下降 6.9%。4月浮法玻璃平均價格為71.96元/重量箱,同降6.1%,環降1.5%。截止5月中旬,全國共有浮法玻璃生產線252條,日融量達到13.4萬噸,同增19.46%,剔除放停修生產線,實際日融量12.1萬噸,同增26.48%。

原材料價格延續上漲態勢,5月中旬,華北重油價格4450元/噸,同增9.8%,環比上月保持不變。純鹼價格在五一假期後出現上漲,華東高端重質純鹼價格在5月20號達到2250元/噸,同增45.16%,環增5.4%,輕質純鹼達到2150元/噸,同增59.26%。煤炭價格延續上漲,秦皇島5500平倉價上漲至830元/噸,環比上漲3.1%,同比上漲9.2%。受到日本地震影響在日生產零部件吃緊而導致整車生產受限與4月汽車銷量同比下滑等因素影響,汽車深加工對於玻璃原片需求下降;建築玻璃企業受制於需求下降而多數採取觀望態度。
------------------------------
從中國玻璃網,參考浮法玻璃於5月27日的報價(按此)及4月26日的報價(按此),價格亦明顯下跌。加上原料價上升,對倚賴重油的中國玻璃(3300)更為不利。

信義玻璃(868)質優應無疑問,中國玻璃(3300)亦剛被中國人壽、富蘭克林資產管理、高盛資產管理等以約$4入股,理應做了盡責審查。穆迪投資亦剛將中國玻璃(3300)的公司評級從B2上調至B1,並將其高級無抵押債券評級從B3上調至B2,上述評級的展望均為「穩定」;是次評級上調反映了中國玻璃在近期配股集資後,其資本結構得到改善,負債槓桿率預計會從43%降至37%。

公司冇問題,但行業短期出問題,長期有否問題未知。中國玻璃(3300)跌了22%,筆者以前早已將此股止蝕,但用重組投資組合後的投資策略,筆者因說過要公司或行業本身有不利轉變或到價才沽出,所以忍手至今。因行業發展或有負面轉變,筆者再將信義玻璃(868)及中國玻璃(3300)的估值分別調低至$8及$4.47,加上中國玻璃(3300)已跌破自去年10月延伸上升軌的支持線,筆者計劃若其跌破$3.5則忍痛止蝕,幸好預期虧損只佔因早沽信義玻璃(868)而賺到的25%。至於會否換回信義玻璃(868),則會待其股價回落至$7以下才考慮。

(按一下下圖可放大)
中國玻璃(3300)股價圖(鳴謝:www.chartnexus.com.hk)
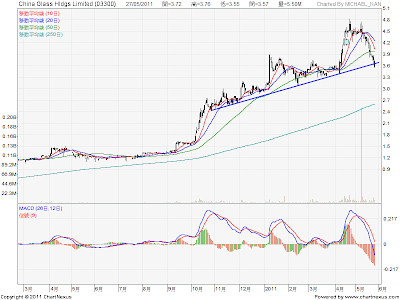
這次中國玻璃(3300)事件是對筆者更新投資策略的一個教訓,一直不理其股價下跌就是希望能從中學習,得着是不應盲目不止蝕,因投資者始終到股價下跌一段時間才知真相,就算大如惠理基金(806)也栽在中國無線(2369),要待其發盈警股價大跌後才沽貨,所以筆者為新投資策略再下註腳,就是若股價比買入價下跌10%,便需考慮止蝕,若下跌達15%理應即時止蝕。

中聯重科(1157)首季銷售增長放緩

中聯重科(1157)證實首季銷售增長放緩,應為其股價未能守在高位之因,幸跌至$18至$19已有支持,筆者因高位放了一半貨,現有持貨成本低於$17,可靜觀其變。

從傳媒節錄「挖掘機、裝載機、推土機、壓路機的4月份銷量同比增長,分別為25.3%、-2.9%、-1.0%及-0.7%,較3月份增速分別下降18.7、40.1、72.1及19.7個百分點;而1至4月份累計銷量分別同比增長48.8%、26.2%、3.6%及17.9%,較今年首3月份累計增速分別跌11.0、17.5、24.6、13.4個百分點。」

提升佐丹奴(709)估值

佐丹奴(709)收$6.67,買入一星期後迅即抵達筆者較保守估值,現提升估值至$7.02 ,較進取為$7.56。鄭裕彤周大福持續增持,如李嘉誠及李兆基買入自己公司股票,必有所圖。筆者於買入佐丹奴(709)亦提及,I.T.(999) 的邊際利潤率及存貨週轉率比佐丹奴(709)差,但其今年預期PE現為20,佐丹奴(709)則只有16,而現時中國業務發展更理想,現價計息率仍有4.05%,筆者考慮加注,但未定是追式還是待回調才買入。

中國民航信息(696)的股價下跌及近期新聞

中國民航信息(696)本月股價持續下跌,已跌破自金融海嘯低位所延伸的支持線,現報$4.6,今年雙底$4.5成為關鍵。筆者查閱近期有否利淡此公司的新聞,有利有淡,但暫亦不至於影響公司競爭力,但若股價續挫,需密切留意事態發展。

(按一下下圖可放大)
中國民航信息(696)股價圖(鳴謝:www.chartnexus.com.hk)

南方航空上週正式與支付寶達成合作,支付寶為南航官方網站線上機票業務提供直銷支付服務。目前,國內機票銷售管道有三種:一是通過中國民航信息(696)的分銷代理管道銷售;二是通過攜程、藝龍等大型電子商務平臺銷售;三是各航空公司直銷。前二者為傳統管道,一張機票從航空公司到達消費者,須經過層層代理,價格也層層遞增。航空公司自然想開拓直銷,但非一朝一夕之事。

另一方面,中國民航信息(696)去週與國內最大的旅遊點評網站到到網簽署戰略合作協定,雙方將在酒店等相關業務領域開展全方位的深入合作,有助於提升全國民航代理人銷售酒店的專業程度,提供更好的服務予航空旅客。上月,公司運營的「中國民航旅客電腦服務系統」單日銷售旅客量突破100萬,預計2011年全年銷售旅客總量將超過3億,系統規模及銷售量已位居亞太地區第一,每年為數百家國內外航空公司和近萬家機票代理商提供優質的機票分銷服務,服務範圍覆蓋世界各地。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

Sunday, May 22, 2011

22 May 2011 - 成功便需心胸廣闊,做好自己本份才是上算!

投資組合自2005年12月14日成立日計至今回報:298%

「紅猴股評」Free App:支援iPhone、Symbian及Windows Phone手機,請到相關Application Store,如Apple的App Store搜尋下載

「紅猴股評」Facebook專頁(超過4,600個Fans),Twitter(超過1,000個Followers)及微博(超過500個Followers),歡迎互動交流,有Blog中未有之資訊、短評、感想及股票推介,請按右邊相關連結瀏覽!


重組投資組合(及補充)

為了取得更理想回報,及用多些時間作更深入研究,筆者從2011年5月1日起重組投資組合,主力改變投資策略及組合管理,可按此了解詳情。 另於2011年5月9日作了些補充,可按此重溫。

集體震倉事件實間有出現

週五股市表面風平浪靜,恒指國指持平微升,實質內裡風起雲湧,不少當炒股被震倉,有傳媒誇誇其辭說什麼溫州炒家被挾而被迫沽出其他貨套現,筆者不理會是否此因,知道也沒有意思,只記得這些熱炒股集體被沽貨或震倉事件,久不久也會發生,未來走勢還看市場,市好時暴跌股若基本因素不變及股價非遠超估值,亦能重拾升軌,市差時股價當然從此膠着甚至沉淪。筆者只會說每隻股票都是獨立個體,中長線還看基本質素。

小心市場缺水(續)

筆者於5月12日已提及「小心市場缺水」,中國收銀根加美國QE2將結,新錢從何來,舊錢亦或需撤走,若美元日元上升,Carry Trade更需拆倉,股市資金將更少。怪不得市場只能憧憬中國通脹下降使中國能鬆銀根,但還沒確實跡象顯示通脹勢必下降,若事與願違股市有機更差。股市資金少了,當先沽二三線股,仍熱衷炒作二三線股便只能逐行業逐慨念去炒,炒高了便散水撤資或炒另一行業另一慨念。

成功便需心胸廣濶

昨天有個Blogger告知筆者有另一個Blogger嘗試質疑筆者投資組合的真確性,其實沒所謂,有需要便於此留言待筆者澄清,好像上篇股評的Comment及Reply一樣,只要非惡言相向,筆者亦會樂意回應,不過敬希明白筆者經常公私兩忙,有時或未能即時作答覆,望問者有些耐性。

筆者去看看此君於其Blog寫了什麼,一看卻令筆者諦笑皆非,看看下段節錄便知為什麼

「可以到紅猴那個Blog番看他過去多年,如何短炒沽走那些後來賺大錢的股票。雖然他每月只公告一次買賣股票紀錄而每每能高沽低買,令人懷疑(這是我不公告自已的買賣紀錄原因,沒有買賣理由暴露給Blog友評價的買賣,我都喜愛懷疑,而懷疑是精明投資的第一步,我並沒有說紅君做假,請別誤會),但此處只想表達一種疏忽了的事實----—長抱很易買中十倍股發達!」

筆者每天有買賣定必即日(最遲於接着交易日開市前)公佈,買賣價高中低也有,很自然(難過低沽高買才沒作假),亦沒有高沽低買的能力,長期讀者定必知道,此君質疑別人前卻從沒作了解,真的無話可說!筆者沒有被委屈的感覺,只因清者自清,只望此君的思考做法能重回正軌!其實Blogger都是為興趣寫Blog,沒有商業利益在其中,相互攻訐又所謂何事!

筆者提出此點,只想帶出一個道理,就是成功人士大多心胸廣濶,樂意欣賞別人成功之長處從而學習並吸收其長。相反,不大成功之士大多浪費時間捕捉別人短處並加以放大,但若能將這些時間用來鍛鍊好自己的能力,一得一失豈非更事半功倍。

以前的香港人見別人比自己富有,便以此人為目標努力,望能有朝一日富於此人;現在香港卻興仇富,結果只管內耗而沒有進步,讚美別人者卻能心無旁鶩,富上加富!筆者非富,但亦希望心中富有!筆者此方面亦非做得盡善盡美,如先前於此Blog亦有批評別人的紀錄,不過正盡力改善中,希望其他人亦能修成正果!

另外,筆者於本週四的講座一直也強調「分享」兩字,分享筆者的一點投資經驗。為什麼是「分享」?因筆者認為無論投資者經驗怎樣豐富,亦不能知道所有別人知道的事情,所以投資講座的講者不應用單向授課態度,而應以雙向分享形式和與會者互相交流,大家一齊進步,才是雙贏之局。

於此亦藉機多謝所有建議筆者本週四講座應涉及那些題材的留言(包括公開及不公開者)!

買入佐丹奴(709)

週五於以5.87買入佐丹奴(709),鄭裕彤增持至15.03%當有助力,但亦需留意鄧普頓減持至未來不需再申報之4.96%。買入主因首季營業額升26%至14.15億,毛利率達58%,和去年全年毛利率相同,假設全年營業額為首季之4倍(去年為4.2倍)及純利率持平,筆者預期其今年EPS為$0.42,EPS年增長若15%,因預期業務重上升軌,加上高息率、品牌價值及管理質素,市場會提高其估值至17倍或18倍PE,較保守估值為$6.63。留意中國市場增長理想,公司首孚只增23間門市,接著將加速以求全年開300間門市,若信其管理質素即代表今年餘下時間業務增長將更理想。

I.T.(999)邊際利潤率及存貨週轉率去年分別為8.8%及7.6倍,佐丹奴(709)則分別為11.4%及11.7倍。以現價計,I.T.(999)及佐丹奴(709)的預期PE為18.6及13.9,後者似仍被低估。

沽出中芯國際(981)、華耐控股(1020)及中國聯塑(2128)

如先前所說,以$0.7沽出餘下15,000股中芯國際(981),打和。此股大上大落,幸先前不貪心以$0.89套利15,000股,不過以現時筆者的投資策略買入這些業務及股價玻動過大的股票,亦屬失敗之作,應作檢討。

華耐控股(1020)本為侍清理之短線投資,因跌至止賺價$1.5沽出,連股息賺$1,696或7.4%。

先前提及若中國聯塑(2128)跌破$7.1會沽出一半持股,因其跌得太意,只能於$6.97成功沽出5,000股,賺$2,675或8.3%。接着因其跌勢持續,便決定以$6.78沽清餘下的5,000股,賺$1,725或5.3%。

降低信義玻璃(868)、中國玻璃(3300)及中聯重科(1157)估值

信義玻璃(868)因配股而大跌6.8%至$8.39,幸筆者因見其股價達筆者兩度提升之估值,先前以$9.25及$8.73分別減持4,000股及2,000股,現仍保留2,000股,若跌破$8會止賺。因大陽能設備有供過於求之嫌,分拆此部分業務的計劃或需延遲,加上保障房被吹捧過度,亦帶出地方缺錢建保障房的問題,筆者決定降低其估值PE至16,估值降至$8.53。另外,亦將中國玻璃(3300)的估值PE及估值分別相應調低至13及$5.28。

另外,因擔心現金流及需求問題逐漸浮面,筆者亦將中聯重科(1157)的估值PE及估值分別相應調低至17及$21.01。

以40%止賺米蘭站(1150)

以孖展認購1,000,000股米蘭站(1150)只分得2,000股,連利息手續費每股成本約$1.79。米蘭站(1150)招股價$1.67,升40%即$2.34,若跌破此價即止賺,否則讓市場帶來驚喜。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)