Tuesday, March 07, 2006

7 Mar 2006 - 兩隻短線投資股票各走極端:大昌微線(567)止蝕沽出,玖源生態(8042)續升19%

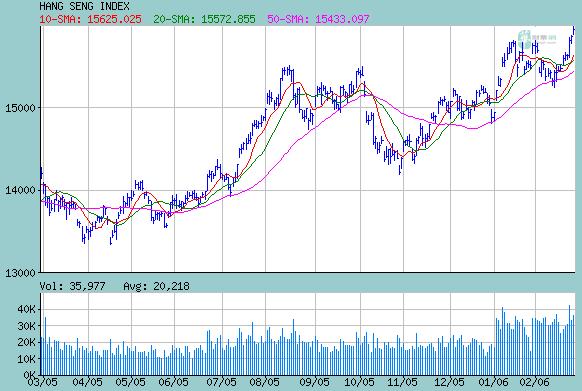
今天大市大跌200點,暫時市場解釋為「反映美國債息走勢引發市場之加息憂慮外,亦不排除大戶藉匯控業績借消息出貨」,說得似模似樣,說是禽流感迫近也可以。資金要走就走,要來就來,硬找藉口有點無謂。恆指再跌穿之前的雙頂,之前突破似是假升破罷。

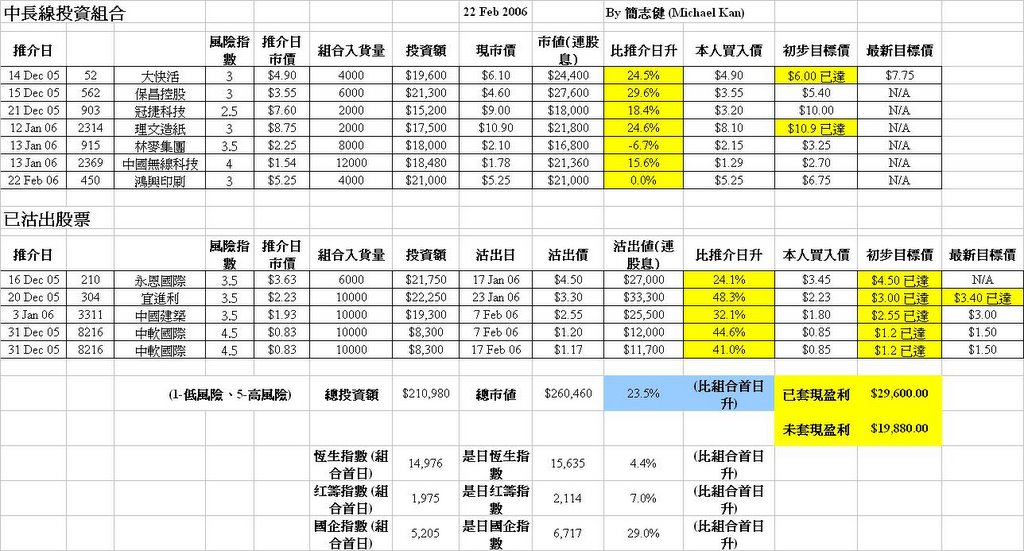
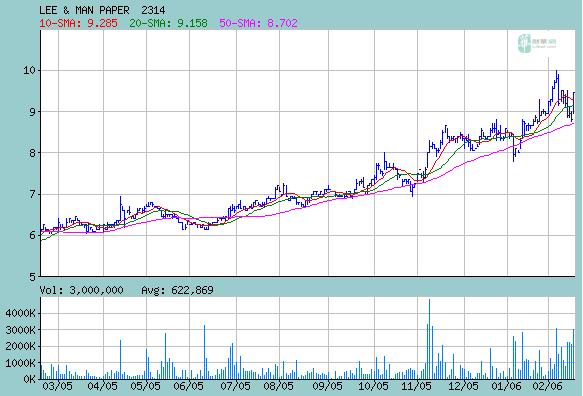
今天股市差不多全線下跌,筆者的股票上午時股價變動不大,下午亦要跟隨下跌。玖龍紙業(2689)跌破上市首日成交得最多的支持位$4.775,筆者見大市大跌,氣氛不佳,亦決定「打倒昨日的我」,以$4.7沽出2,000股。理文造紙(2314)今天收$9.8,預期PE跌至13.5,若玖龍紙業(2689)預期應值PE亦調低至18,股價便只值$4.5,和現價$4.525只差一線,筆者會密切留意明天股價變動,不排除沽清尚餘之2,000股。

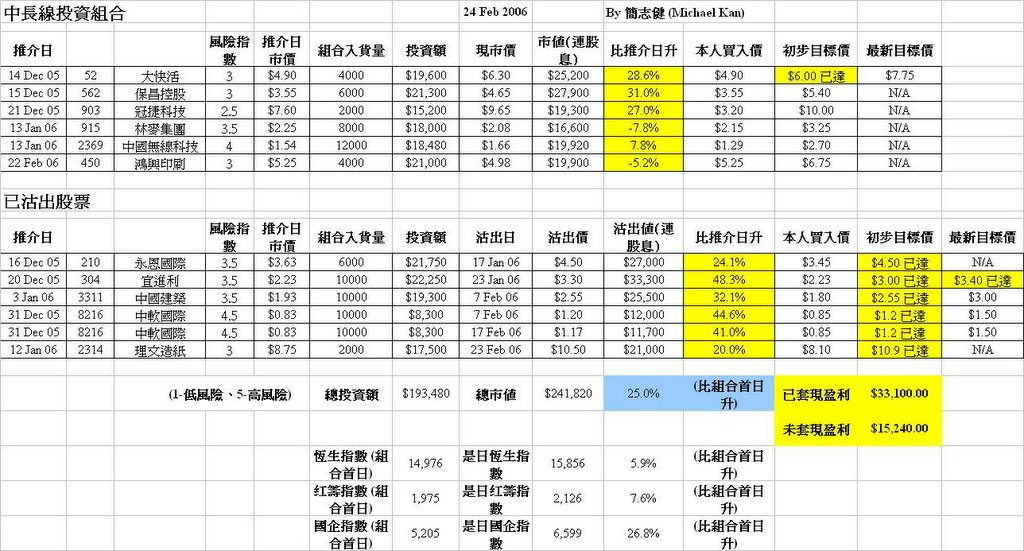
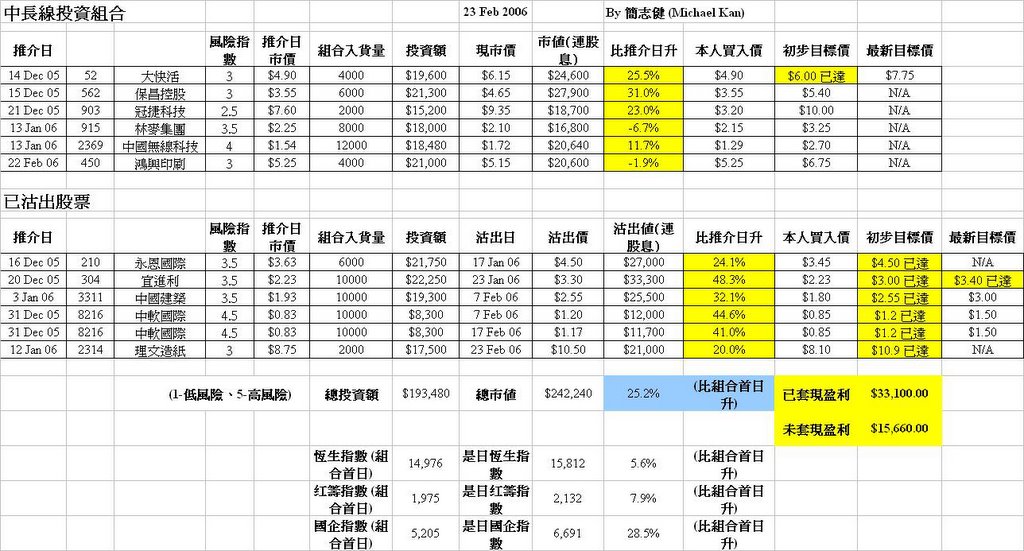
中長線投資組合雖下跌,但跌得比國企少,反而再跑贏國企指數!大快活(52)跌$0.2至$6.05,筆者打算待其跌至50天平均線,即$5.85加碼;冠捷科技(903)跌破50天平均線,若破$8考慮沽出。


(按一下上圖可放大)

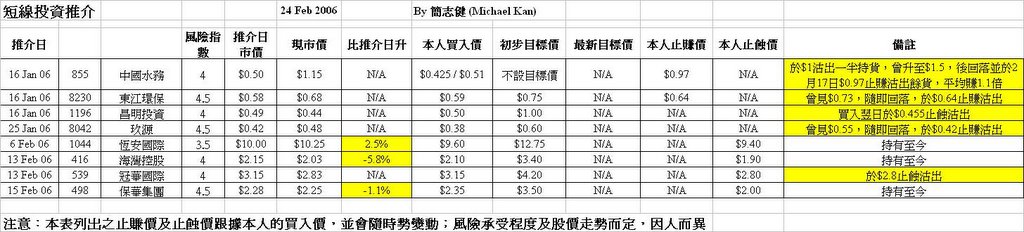
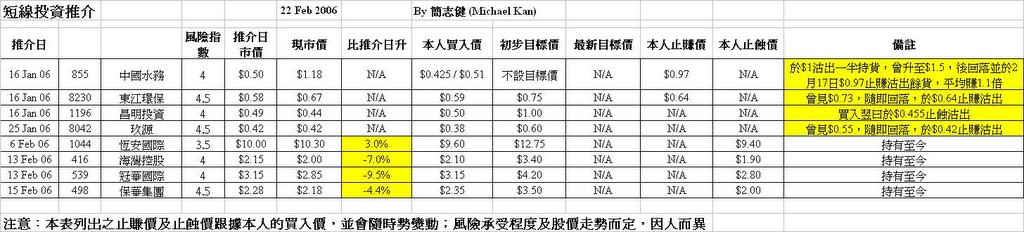
昨天筆者所作的兩隻短線投資股票,各走極端;大昌微線(567)已於$0.63按計劃止蝕沽出,而玖源生態(8042)則逆市大升19%,比筆者昨天的買入價更升了35%,不過此股波動大,隨時打回原形,但筆者選擇繼續持有,望繼中國水務(855)後再食「大茶飯」!


(按一下上圖可放大)

(Contact: micjacq@gmail.com)

Monday, March 06, 2006

6 Mar 2006 - 禽流感迫近,有何對策?短線投資買入大昌微線(567)及玖源生態(8042)

禽流感廣州殺人,應否沽貨作壁上觀?筆者不會自己作決定,今天開市見市場沒有特別反應,便繼續作正常買賣。記着,小投資者是勝不過市場的!

中長線投資組合中,鴻興印刷(450)發行5年期可換股債券集資的計劃,由6億元加碼至7.5億元,換股價$6.76。發可換股債券集資,利好或利淡都有,但對於優質公司來說,無論什麽方法,若集資用途是為未來生意增長作適度擴充,中長線應該是正面的,但短線會較為飄忽。

鴻興是次將集資所得款項,用於擴展目前生產設施,及作為未來收購用途,中長線應該是正面的。還記得理文造紙(2314)於去年12月亦發行了10億元零息可兌換股債券,當時股價$8.6,1月頭當跌破$8,然後便拾級而上,現報$10.3,可作參考。


(按一下上圖可放大)

最近筆者事務繁忙,但過去兩天用了一點時間嘗試選股作新投資,結果還未完成研究,所以中長線投資組合還沒有變動。但筆者對載通國際(62)(前稱九巴)頗有好感,其車廠改建之「曼克頓山」將開售,巨大特殊利潤及特別股息可期,跟據以往中電控股(2)及中華煤氣(3)賣樓股價大都上升之經驗,可留意!


(按一下上圖可放大)

短線投資方面,筆者今天買入大昌微線(567)及玖源生態(8042)。前者剛觸及50天平均線,後者則剛觸及20天平均線。筆者於1月10日提及大昌微線(567),題為「選中一隻大升冷門股但沒有買入的心路歷程」,股價自1月初後回落不少,便買入搏一搏會否重見當時推測的目標價$0.88。


(按一下上圖可放大)

買入玖源生態(8042)主要因為中國「十一五規劃」繼續支持農業發展,便選一隻股價相對便宜的農業股;之前亦曾買入此股作短線投資,後止賺沽出。玖源生態(8042)預期每股盈利超過$0.1,PE若見10股價便超過$1。今天筆者一開市即以$0.465搶入此股,結果成了全日最低價,收市$0.53,為全日最高價,一買入即升了14%;但此股股價非常波動,風險不低!


(按一下上圖可放大)

(Contact: micjacq@gmail.com)

Friday, March 03, 2006

3 Mar 2006 - 玖龍紙業(2689)收$4.75,未達$5,有點失望,冀望下週!

玖龍紙業(2689)上市,最高$4.95,最低$4.65,收$4.75。成交最多為$4.775,冀成未來支持點。股票未上$5,雖首天大升40%,但筆者仍感失望;筆者於玖龍招股初期已估值$5,當時被認為太樂觀,現時股價接近,證明筆者並非胡吹,估值有根有據。筆者仍持貨,望下週升至$5以上,先減持一半持貨,另一半會看形勢發展;李兆基私人投資基金也有入股玖龍紙業(2689),此基金往績頗佳,可增強投資者對此股的信心。

中長線投資組合中,保昌控股(562)調整後重拾升軌,再升至52週新高位。筆者希望能抽空於假期研究一下有什麼股票值得投資作長短線投資。


(按一下上圖可放大)

(Contact: micjacq@gmail.com)

Thursday, March 02, 2006

2 Mar 2006 - 預期玖龍紙業(2689)明天上市$5至$5.5;中國零售股暫離危險地帶

筆者以孖展抽玖龍紙業(2689),多付了$1,100利息,抽到4,000股,比以本金抽的話多了3,000股,值得!現時平均每股成本價為$3.675。

理文造紙(2314)今天收$10.85,對玖龍紙業(2689)明天作價有指標作用。筆者以2006年度每股盈利計算其預期PE達15;玖龍為中國市場龍頭,理文份屬阿二,筆者估計玖龍預期PE可達20,即每股值$5;明天第一天上市,有可能有非理性買盤推至$5.5。傳聞暗盤價已由上週$4升到$4.7甚至$5!

中國零售股龍頭李寧(2331)及福記食品(1175)連升兩天,暫逃離危險地帶。

大家樂(341)大升,首破$10,收$10.25,間接可推高大快活(52)估值,加上每手股數將調低,有上升動力。


(按一下上圖可放大)

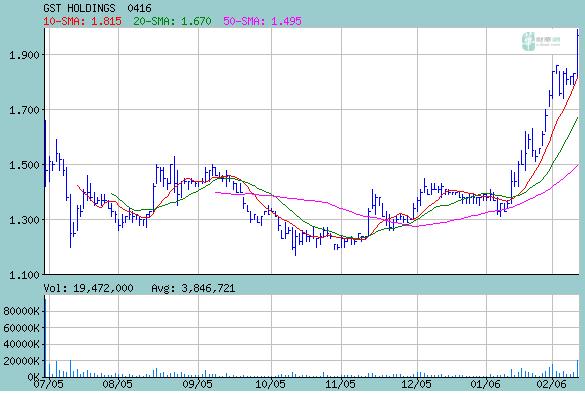
短線投資推介海灣控股(416)調整後重現升勢,走勢不錯!


(按一下上圖可放大)

(Contact: micjacq@gmail.com)

Wednesday, March 01, 2006

1 Mar 2006 - 大快活(52)減每手股數;炒「每手投資額變細」

大快活(52)今天公佈由3月20日起,每手由2,000股減至500股,以現價$6.25計,每手投資額由$12,500減至$3,125。大快活(52)向來成交不算大,明顯是藉此減低入門門檻,不知是否想吸引多些其顧客做埋股東!無論何因,此股將交投轉活,為未來上升加添動力。

筆者很喜歡趁股票減低每手投資額前買入,炒減低每手投資額後增加的買入動力能帶領股價上升,但最重要是股票本身基本因素良好,上升動力更事半功倍。其實減低每手投資額有三種方法,包括

(1) 減低每手股數,到了生效日期即可將每手投資額降低;例子:上述之大快活(52)

(2) 拆細,每手股數不變;例子:筆克遠東(752)每手2,000股,筆者最近趁筆克遠東(752)一拆二前於$2.5買入,配合公佈上佳業績,拆股前升上$3;此股上週名義拆細,暫時用上新股號2936,股價由$3變為$1.5,但每手股數加倍至4,000股,每手投資額不變;一段時間後,股號會變回752,那時每手股數亦變回2,000股,每手投資額才正式下降;現時每手投資額暫未變,但股價已升至$1.69,可見股價變細後,就算每手投資額未變,也可帶來心理作用,使投資者覺得抵買

(3) 送紅股,每手股數不變;例子:中海油(883)每手1,000股,筆者買入時股價為$16.2,後來此股1送4紅股,除淨後買入價除5變為$3.24;不過須留意,和現金股息一樣,除淨後一段時間才派送,所送的紅股暫時不能交易;因入場費劇降80%,加上質素優良,成交更活,減低每手投資額後帶動股價上升,現價$6.65

因此,筆者正考慮會否在3月20日前於大快活(52)加碼!但炒「每手投資額變細」切記不同情况下的不同規則,不然在股票被鎖死時(除淨後紅股未派期間)遇正股價下挫,到時想走貨止蝕也徒然。

其實供股也可減低每手投資額,但供股要股東付出額外金錢,大多時反應負面,結果多令股價大跌。

中長線投資組合,因冠捷科技(903)配股,發股量增加5.6%,每股盈利被攤薄,初步目標價亦相應由$10調低至$9.45。


(按一下上圖可放大)

(Contact: micjacq@gmail.com)

Tuesday, February 28, 2006

28 Feb 2006 - 中國零售股,小心!

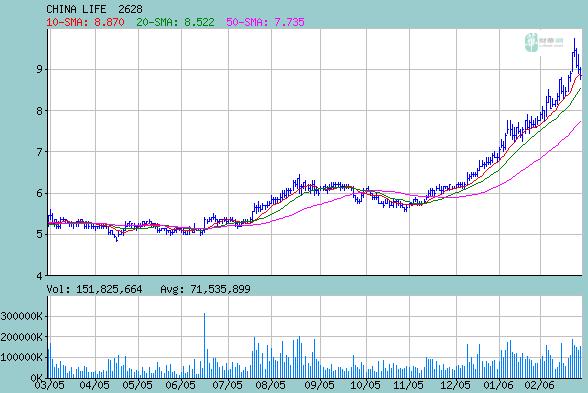
國企股連跌數天,升了這麽多,這麽久,作出較大的回吐亦屬正常,看看下面中國人壽(2628)的股價圖!中國人壽(2628)為國企金融股龍頭,自去年10月底差不多升個不停,升了4個月,好不厲害;整個升勢以10天平均線為支持,一見即彈,今天報$8.85,正收於50天平均線,但這次從高位下墮比較急,或試20天平均線$8.5,若跌破20天平均線即國企股短線堪憂!


(按一下上圖可放大)

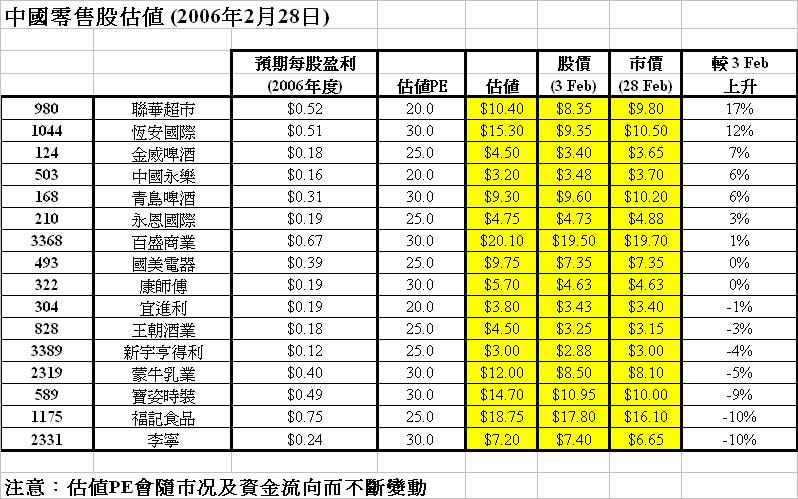
另外,中國零售股近期亦不好過,看看下表可見一些龍頭炒股如李寧(2331)、康師傅(322)、蒙牛乳業(2319)等近期從高位下墮,落後大市的聯華超市(980)反而升得最多,表象不佳;筆者經常留意一籃子同類股走勢,有時可看出一點端倪,尤其是資金流向。


(按一下上圖可放大)

看看下面李寧(2331)的股價圖!李寧(2331)為中國零售股龍頭,密切留意其會否跌破50天平均線$6.36,若跌破便需小心,因龍頭股通常會走在其他同類股之前,可作指標作用。


(按一下上圖可放大)

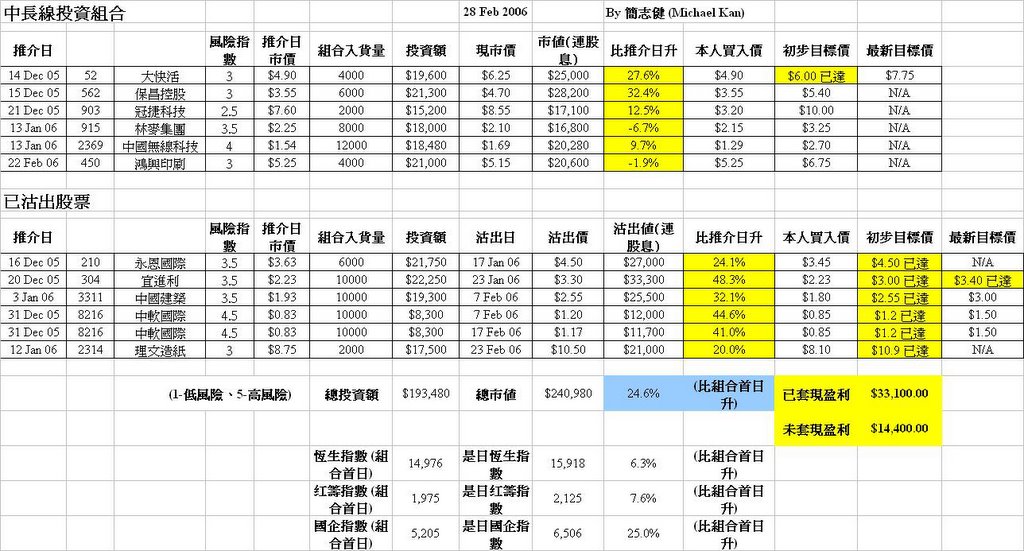
因國企持續下跌,使曾被拋離的中長線投資組合又見接近。


(按一下上圖可放大)

(Contact: micjacq@gmail.com)

Monday, February 27, 2006

27 Feb 2006 - 恆指破雙頂,大吉之兆?

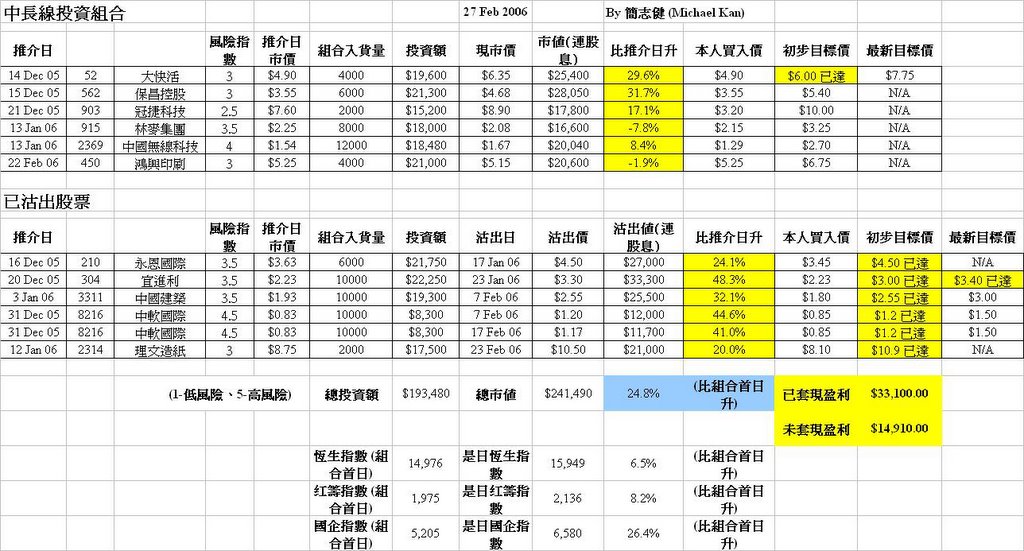
中長線投資組合微跌,主因冠捷科技(903)配股後大跌$0.75至$8.9。配售價為每股$9。所得款項當中計劃約5,000萬美元用作擴展液晶顯示器業務,約2,000萬美元用作維修資本開支,餘款用作一般營運資金。此股兩年多來首度配股,集買資用途尚算合理,但因冠捷不是炒股,配股後短期升勢受阻,相信需要整固一段時間才可重拾升軌。冠捷完成向飛利浦收購顯示器及部分平面電視的業務後,已成為全球最大的顯示器生產商,全球市佔率高達27.1%。


(按一下上圖可放大)

恆指今天終大破雙頂,配大成交是否大吉之兆,還需密切留意未來數天走勢及台灣廢統之影響! 看看下面的恆指走勢圖,可再次看列到50天平均線的神奇支持效應!


(按一下上圖可放大)

還是熱切期待玖龍纸業(2689)週五上市。

(Contact: micjacq@gmail.com)

Saturday, February 25, 2006

26 Feb 2006 - 懷念1997年及2000年的股市!「傳統智慧」與「非傳統智慧」之融合

筆者於2月3日對很多股票以「PE估值法」作出估值,之前已發表過工業股及紡織股的估值,現在將主要中資國企股歸納列表如下


(按一下上圖可放大)

和2月3日比較,很多主要中資國企股在這三星期已上升了10-20%,但仍離筆者跟據資金流向及投資氣氛所作的估值還有一段距離。若果大市繼續亢奮下去,這些估值不難達到。投資者覺得中資國企股現價已很高,只是用「傳統智慧」去看待事物罷,但基金大户往往走前我們一大步,以「非傳統智慧」去提高股票估值,去迫使「傳統智慧」去接受「非傳統智慧」,而因為很多「傳統智慧」人云亦云,隨波逐流,使「非傳統智慧」漸漸變成「傳統智慧」,那時基金大户又拿出新一波「非傳統智慧」......在這個循環中,股價越炒越高,直至有一天,基金大户忽然說他們之前提出的「非傳統智慧」(那時已變成了小投資者的「傳統智慧」)不能成立,泡沫隨即爆破,但小投資者已被那些「非傳統智慧」完全洗腦,當股價不斷下跌時,他們卻信「非傳統智慧」會使股價重攀高峯,甚至繼續買貨溝淡,事實是「非傳統智慧」的始作冗者已走為上着,逃之夭夭,留下一個爛攤子給小投資者去收拾......

以上所說便是1997年及2000年發生的事情,筆者感覺2006年有潛力再次上演,而主觀願望更希望能再次重演這個「泡沫劇場」。筆者很懷念1997年及2000年的股市,因為這是最易賺大錢的時侯,是否能全身而退在乎我們的EQ及貪念,我們可以被那些「非傳統智慧」牽着走,但是是有目的而非無知地被牽着走,目的是什麽?就是跟隨這個升浪賺錢!

如果這個「泡沫劇場」真的在今年再上演,現在只算是小泡沫罷,當發覺身邊所有人都談論炒股,無知婦孺也能賺到不少錢,人人爭相去出股票報價機時,大泡沫此其時矣,大家都有能力看到這現象,那為什麼很多人過往卻走避不及?答案是貪念及面子。很多投資者覺得自己若沽早了貨,沽貨後股價繼續上升,會給友儕訕笑,最終陪那隻股票葬身大海,真的非常可笑!

雖然現在只是小泡沫,若爆破也不好過,所以筆者現時已作兩手準備,一有不對勁不排除會全面撤資,所以已預留之前一部分盈利去抵消到時止蝕時的損失。

(Contact: micjacq@gmail.com)

Friday, February 24, 2006

24 Feb 2006 - 「不務正業,罪大惡極」;玖龍(2689)暗盤價只是$4?

中長線投資組合中,中國無線科技(2369)最近一週從高位下墮,近期的消息為「公司夥普晟以9,900萬元投得深圳科技園物業,作辦公室用途,因現有辦公室已不敷應用,而且集團認為搬遷至高新科技工業園有助提升集團知名度及企業形象」,因之前兩度集資兼應需更多錢去應付接下的大單,不知是否市場將買物業一事詮釋為「不務正業」,尚需更多資料或消息作分析,是否影響筆者對此股中長線投資的看法。

「不務正業,罪大惡極」,筆者最不喜歡公司做一些與本身業務風馬牛不相及的事,會沽之而後快。

中國無線科技(2369)50天平均線為$1.5,重要支持位也,若短線投資可跌破此價止賺或止蝕。

報紙報導玖龍紙業(2689)暗盤價只是$4,太保守了,筆者也想要貨!如之前提及,以理文造紙(2314)現價計玖龍起碼值$5,加上500倍超額認購為上市第一天帶來的求過於供現象,就算有1人派1手(市傳)所產生的龐大沽盤,$5應沒走雞!


(按一下上圖可放大)


(按一下上圖可放大)

(Contact: micjacq@gmail.com)

Thursday, February 23, 2006

23 Feb 2006 - 悶聲發大財;理文造紙(2314)止賺

筆者昨天閱報,有一篇普通的文章(節錄如下),絕對發人深省,大意說一個普通投資者買了股票後不聞不問,結果身家大漲,此謂悶聲發大財也。股神畢菲特能夠買入股票後長線持有十多年,原因亦是對買入股票有着堅強的信念,聽說他不會每天留意財經新聞,不想受短線消息左右而做出了錯誤的決定!

筆者數年前有幸閱到有關畢菲特投資理念的書籍,發人深省,終身受用。筆者現在的投資方法建基於此,再跟據自己的性格加以調節,所以已偏離不少;筆者於數年前買入的股票,雖抱着畢菲特投資理念而打算長渣(期間曾試過一段時間數天才Check一次股價呢!),但去年亦抵受不住套利的誘惑分別沽出(但畢菲特隨時持股十數年!),現在只剩下大家樂(341)、中石油(857)、中海油(883)及冠捷(903)四隻股票再繼續堅持下去,亦希望仍能堅持下去!遲些再於此分享畢菲特投資理念。

筆者現在仍使用傳呼機服務,很多友儕都不明所以,說為什麼還不轉用流動電話網絡商的祕書台服務,帶少部機出街。筆者現在用的傳呼機本身可以有股票即時報價服務,自1996年已開始跟隨筆者作戰,使筆者非常貼市!自閱畢畢菲特投資理念,便嘗試另一種投資方法,取消了傳呼機的股票報價服務,但仍保留傳呼機作收Call之用,以便有需要隨時恢復股票即時報價服務......怎知到了現在筆者的傳呼機仍只是作收Call之用,證明投資習慣是可以改變的,只現乎有改有決心罷!有可能當筆者破戒重開股票即時報價服務,就是大市熱火朝天,行將見頂之時呢!

筆者現在投資股票絕不貼市,一天只查兩三次股價,便做出買賣決定。是否有點冒險?只要做足功課,對自己的投資決定有信心,便不成問題,有時偶爾遇正股價大跌沽不切便唯有當交學費罷。

但是筆者不是全職炒家,開市期間是需要工作糊口,工作才是正職;筆者換了這種投資方法後,工作更專心,亦減少了經常Check股價的無形心理壓力,輕鬆不少,投資表現比以前更佳,現在投資更覺海闊天空呢!

投資者不妨定期檢討自己的投資方法,尤其是投資表現不佳時,不要墨守成規;不要經常用顯微鏡去留意每個價位的變動,營營役役,嘗試幻想自己從高空注視大市之變化,相信會有另一番體會!

理文造紙(2314)今天收$11.05,最低$10.3,結果按計劃於$10.5止賺;筆者打算用$0.4搏更多盈利,結果要用上$0.65才可,無奈!


(按一下上圖可放大)

(Contact: micjacq@gmail.com)
---------------------------------------------------------------------
(報章文章節錄如下)

上 周 理 髮 時 , 筆 者 跟 髮 型 師 Pierre 交 談 , 才 知 他 至 今 仍 持 有 上 市 時 認 購 回 來 的 某 隻 內 地 人 壽 保 險 股 及 某 內 地 銀 行 股 , 這 還 不 止 , Pierre 在 該 兩 股 上 市 不 久 , 仍 不 斷 增 持 , 至 今 其 總 回 報 亦 非 常 可 觀 。 還 有 其 他 「 」 了 很 久 很 久 的 國 企 。 Pierre 曾 經 歷 過 97 年 國 企 股 泡 沫 、 2000 年 科 網 股 風 潮 等 等 , 投 資 年 資 達 10 多 年 。

筆 者 記 得 , 他 最 慘 烈 的 一 次 , 便 是 當 年 某 證 券 行 倒 閉 , 一 度 出 現 證 券 行 危 機 , Pierre 於 是 將 其 正 「 坐 艇 」 的 國 企 股 , 取 回 放 在 保 險 箱 內 , 一 直 存 放 至 今 。

筆 者 於 是 問 他 , 為 何 可 以 持 有 這 些 國 企 股 這 麼 長 久 , 其 間 沒 有 因 股 價 上 升 而 「 心 動 地 」 獲 利 回 吐 ? 據 Pierre 指 出 , 通 常 當 他 吸 納 某 股 後 , 若 基 本 因 素 無 變 , 後 市 依 然 看 好 , 便 採 取 「 不 聞 不 問 」 的 態 度 , 至 多 一 個 月 才 看 一 兩 次 它 們 的 股 價 。 因 為 愈 看 得 多 、 愈 知 得 多 , 便 很 容 易 忍 不 住 沽 貨 獲 利 。 最 有 趣 的 是 , Pierre 指 出 , 他 盡 量 「 逃 避 」 , 不 聽 電 子 傳 媒 的 財 經 節 目 , 因 為 一 旦 聽 了 , 便 很 容 易 有 一 些 沽 貨 的 「 衝 動 」 , 不 容 易 作 出 明 確 的 決 定 。

筆 者 一 向 認 為 , 在 不 同 的 投 資 市 場 , 便 要 採 用 不 同 的 投 資 策 略 , 例 如 在 一 個 成 熟 的 股 市 , 如 美 股 及 港 股 , 它 們 的 大 藍 籌 股 之 盈 利 增 幅 不 大 , 股 價 大 都 在 一 個 較 大 波 幅 區 內 橫 行 , 這 時 便 要 採 用 中 線 ( 如 三 四 個 月 ) 的 買 賣 策 略 , 不 宜 作 超 長 線 持 有 。

至 於 在 一 個 有 巨 大 增 長 潛 力 的 地 區 , 例 如 中 國 及 印 度 , 便 應 採 用 一 個 超 長 線 持 有 的 投 資 策 略 , 因 為 它 們 是 未 來 10 年 「 最 有 機 會 」 持 續 強 勁 經 濟 增 長 的 地 區 。 故 不 妨 候 每 次 出 現 大 調 整 時 , 不 斷 增 持 , 作 超 長 線 持 有 , 最 重 要 是 避 過 其 間 「 獲 利 回 吐 」 的 誘 惑 。
---------------------------------------------------------------------

Wednesday, February 22, 2006

22 Feb 2006 - 理文造紙(2314)再升,到價未沽;中長線投資組合買入鴻興印刷(450)
理文造紙(2314)再大升,最高$11,便$10.9,到達筆者之初步目標價;上週四還差點跌破當時止蝕價$8.5,幸好及時反彈,不消數天便來個大反身,股市奇妙之處就在此!有見筆者之前沽了的幾隻股票,雖已達筆者目標,但沽貨後仍繼續上升,所以筆者決定改變策略,暫時不沽,看看有沒有意想不到的上升空間,往下則以$10.5為止賺價,以每股$0.4搏更大利潤。

理文造紙(2314)現價計預期PE達20,即玖龍纸業(2689)這隻Market Leader的預期PE可達25,即股價$6.25。筆者越估越高,亦以行動配合,以孖展認購此股,希望抽得更多!


(按一下上圖可放大)

中長線投資組合過往一個月有出無入,今天终於再度入市,以$5.25買入鴻興印刷(450);筆者打從$4.5已想買入此股,直至昨天大股東增持使筆者對此股未來信心大增。鴻興印刷(450)是香港龍頭印刷股,主要業務包括彩盒印製、紙張貿易、瓦通紙箱製造及造紙,已成本地優質工業股多年,業績平平穩穩,派息好,現價計年息5厘半,過往長期PE處於15。現價計預期PE11,若回復PE15可達$7.2,初步目標價$6.5。

中國水務(855)今天又回升至$1.18,上週於$0.97沽出似乎被震走了!


(按一下上圖可放大)

(Contact: micjacq@gmail.com)

21 Feb 2006 - 玖龍纸業(2689)恐防上市首日已見$5

玖龍纸業(2689)招股反應非常熱烈,大部份證券行已用盡孖展額, 最終應會超額數百倍。有證券行將玖龍一年目標定為$4.9,未免太保守,以此氣勢,筆者恐防其上市首日已見$5以上。玖龍纸業(2689)已經沒有不抽之理,只要抽不抽到才是問題所在,那幾點風險因素,若目標是短線沽出的話,放埋一邊算了,何必多慮,慮只是慮上市前大市會否急跌,當年中國移動(941)便是一大人辦,但這又是否我們所能慮?。

有些投資者覺得抽新股不化算,鎖死資金10日8日,若反應好抽得少便賺得少,甚至有抽不到之虞,筆者亦認同此說,所以會用不抄股之資金用來抽新股,怎說也好過放在銀行罷!有些投資者又賺麻煩不抽,筆者最不明此說,現時科技進步,上網抽新股極其方便,一分鐘已完成整個情序,又可上市後即日沽貨;若嫌$50或$100的手續費不抵,抽不到便石沉大诲,那樣吝嗇就不要買股票算了!

昨天,玖龍纸業(2689)招股之輻射已擴散至其他紙業股,當中理文造紙(2314)再大升$0.65至$10.15,破歷史新高,筆者终於守得雲開見月明,若短期有幸見筆者目標價$10.9,應會沽出套利。


(按一下上圖可放大)

(Contact: micjacq@gmail.com)

Monday, February 20, 2006

20 Feb 2006 - 玖龍纸業(2689)上市後短期目標價$5

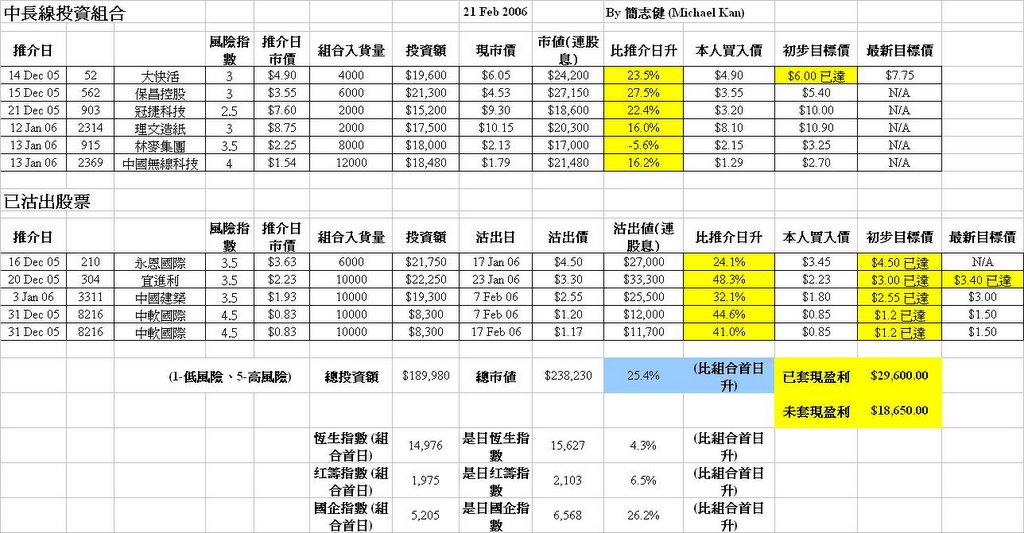
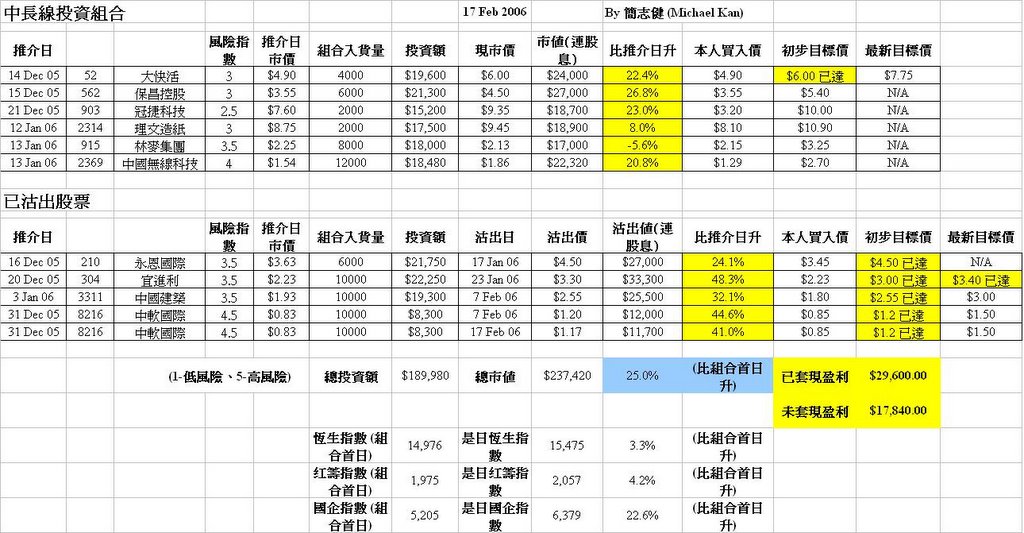
中長線投資組合微升,國企指數則因中國金融股及石油股大升而上升2.3%,總升幅(自去年12月14日起升25.4%)首度和中長線投資組合打成平手。筆者其實想為中長線投資組合注入新力量,奈何還未找到抵買的股票!


(按一下上圖可放大)

玖龍纸業(2689)今天開始招股,筆者不會在此作出如精熙(2788)般詳細分析,因為從傳媒報導可知很多投資者已對此市場領導股趨之若鶩,除非每人至少配一手,否則不入大飛也抽不到;筆者較有興趣研究玖龍纸業(2689)由招股至上市對市場「阿二」理文造紙(2314)股價之影響,使筆者能更好處理未來同類情况。

理文造紙(2314)現價$9.5,2006年度預期PE17.3;玖龍纸業(2689)招股上限價$3.4,2006年度預期PE13.6,PE若看齊理文股價可達$4.3;因玖龍是市場領導股,筆者估計其PE可值20以上,除非大市於此股上市前有差池,否則股價短期可見$5或以上。不過筆者最不喜歡新股一手只有1,000股,有時入大飛也只被「施捨」一手,食之無味,棄之可惜!

因求過於供,除非大市有問題,此股上市表現應非常理想;但若是長線投資,筆者需得到更多資料甚或其上市後公佈過業績才能定奪;暫時筆者從傳媒報導得知其三大風險為(1)負債過高、(2)家族生意色彩濃厚(基金不大喜歡!)及(3)請參考下列一則報導

「玖龍紙業廢紙來自美國中南,而呢間公司係由玖龍大股東張女士同劉先生共同持有;換言之,大股東仍然係控制公司命脈。單單05年度,就有18﹒88億元人仔,佔總貨量86%,一旦有變,成間公司運作亦會有影響,所以大股東自己生意最好無問題;而呢都係好重要風險,抽股時要留意。」

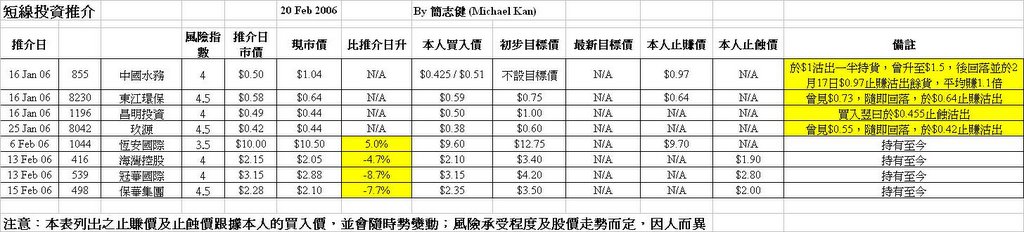
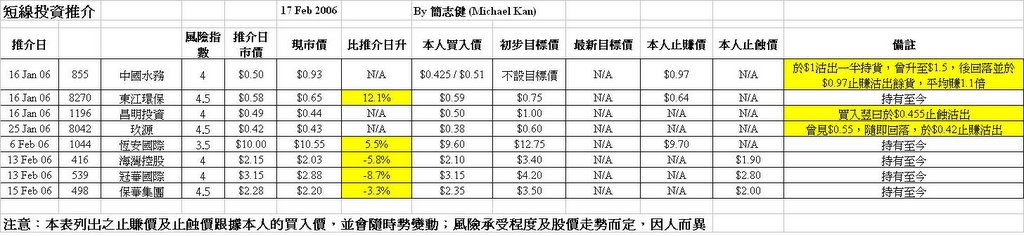
短線投資方面,東江環保(8230)於$0.64止賺沽出;保華集團(498)收$2.1,跌至接近筆者之止蝕價,有可能繼百仕達(1168)後再中一次TCI陷阱!


(按一下上圖可放大)

(Contact: micjacq@gmail.com)

Saturday, February 18, 2006

18 Feb 2006 - 努力建立轉型形象的保華集團 (498);中國港口股?!

筆者於2月15日買入保華集團(498)作短線投資,買入價$2.35,現價$2.2,筆者之止蝕價為$2。筆者買此股,搏其由建築股轉型至中國港口股成功。公司現持有江蘇省南通市洋口港67.6%及,另計劃收購於長江地區的港口。

保華集團(498)自年前售出澳洲建築公司後,獲厚利並持有大量現金,開始入股中國港口;筆者因憧憬此次轉型,去年曾於$1.4買入此股,曾升至$1.7,後回至$1.5止賺沽出;此股於此後5個月於此價附近徘徊,終於本月重拾升軌。筆者於前週偶爾見到此股升至$1.8,曾想買入但放棄,怎知TCI等基金已於$1.78入股8%,TCI買入廈門國際港務(3378)亦升值不少,亦證明其對中國港口發展的看好;另外,保華集團(498)近期不斷減持非核心業務,大股東並減持至30%以下,以減低炒味,加強做實務印象。筆者見有大基金撐,之前差不多收了半年貨,近期股價上升,幕後會加以炒作,便於$2.35買入,不設目標價,但會嚴守止蝕價。

根據麥格理剛發表報告,保華集團(498)預期盈利為3.21億(2006)、4.04億(2007)、9.11億(2008)及19.44億(2009),2006年度預期每股盈利$0.23;中國港口股廈門國際港務(3378),2006年度預期PE20,招商局國際(144)則為18。以上資料可作估值參考。

(Contact: micjacq@gmail.com)

Friday, February 17, 2006

17 Feb 2006 - 柳暗花明又一村,理文造紙(2314)谷底反彈;中國水務(855)再跌,止賺離場

理文造紙(2314)於上週初見$10後持續下跌,50天平均線再度發揮強大支持,今天回升$0.65至$9.45,暫脫危險期,仍需觀察下週玖龍招股之影響。看下圖再一次引證50天平均線對這些長升長有基金股的重要性。


(按一下上圖可放大)

中國水務(855)繼續回肚,可說「有咁耐風流,有咁耐折墮」;筆者亦不再奢想,按計劃於$0.97止賺離場。筆者已沽淸此股,平均回報仍有1.1倍。中國水務(855)轉型計劃暫做得不錯,起碼比其他炒股更有誠意,奈何很多計劃未公佈便炒過籠,以致過往一週大上大落!


(按一下上圖可放大)

中長線投資組合方面,筆者亦以$1.17沽出風險最高的中軟國際(8216)餘下一半股票。筆者覺得很多股票已失去上升動力,恐防短期見頂,開始套現一些高風險股以保安全。


(按一下上圖可放大)

(Contact: micjacq@gmail.com)

Thursday, February 16, 2006

16 Feb 2006 - 中國水務(855)大插水,終需一跌;遇正大插水,怎樣自處?

中國水務(855)今天大插水,昨天中盈控股(766)及創維數碼(751)亦有相同遭遇,所以筆者昨天再一次提示大家此股現價風險之大,若現價才買入風險自負。

筆者先前已賣出一半中國水務(855),賺了一倍;剩餘的一半持股已變為零成本,筆者就用此作賭注求多一倍或更多盈利,目標起碼$2,雖是奢想但不是沒可能;另一方面,筆者亦設$0.97為止賺價。所以筆者基本上對此股於$1至$1.95是毫無感覺的,因為筆者正在等待開彩,$2贏大錢,$0.97贏小錢。

那麽為什麽不昨天賣出,待股價回肚後再買入?因為不合理的事可以變得更不合理,賣了後繼續上升結果買不回來,那時又如何?

明天對中國水務(855)有什麽策略?筆者會留意此股會否跌破止賺價,跌破便沽貨。

筆者反而有興趣探討,若在高位買入中國水務(855),今天遇正大插水,怎樣自處?

筆者嘗試用這兩天大插水的新股作例子,大插水日股價變動如下

- 中盈控股(766)開市$1.31,跌至$0.8,差$0.51;收市$1.13,比低位高$0.33,回升64.7%。
- 創維數碼(751)開市$1.39,跌至$0.6,差$0.79;收市$1.18,比低位高$0.58,回升73.4%。
- 中國水務(855)開市$1.39,跌至$1.05,差$0.34;收市$1.11,比低位高$0.06,回升17.6%。中段好像也曾回升至$1.18,比低位高$0.13,回升38.2%

很多時候,大插水股跌至某一個價位便會有買盤承接,股價便反彈,反彈後有可能繼續反彈,亦有可能再下挫,因為此時會有些短炒伸手幫,低位買了貨做即日仙,升了自然要沽貨。

若高位渣了貨遇大插水,雖股價很大可能跌破止蝕價不少,筆者以往亦遇過數次這種情况,會選擇即時斬纜,雖比預期蝕得多,但可避免股票停牌或公佈比預期差的消息。若夠勇的話,可於低位反彈一個幅度後沽出,以減低損失,那麽反彈多少才沽出?其實應由自己決定,沒有主意的可用黄金比率38.2%、50%及61.8%作反彈幅度;再勇或對此公司充滿信心,可當無事發生過,侍其股價升回水面!


(按一下上圖可放大)


(按一下上圖可放大)

明天再說保華集團(498)。

(Contact: micjacq@gmail.com)

15 Feb 2006 - 投資市場,「金錢」為先,「面子」其次;中國水務(855)5日升93%,再搏保華集團(498)

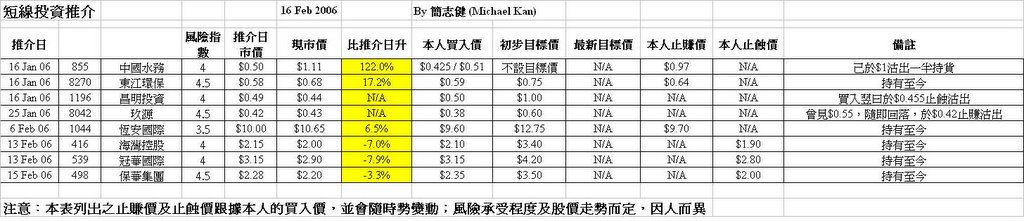
短線投資推介列表出台,方便參考;先旨聲明,筆者對短線投資的信心沒有中長線投資般強,因短線更重資金留向,而資金留向是大户所為,最難推測。這些股票雖叫短線投資,但若時勢做英雄的話,可不斷推高止賺價,變成中長線投資也不定。今天於$2.35買入保華集團(498),是一年內第二次投資此股,上週於$1.8曾想買入,惜信心不夠下放棄,今次再買絕對受TCI入股影響,希望不要像百仕達(1168)那樣,止蝕離場。買入保華集團(498)原因,明天再談。

中國水務(855)再大升,5日升93%,黐了線;筆者於2月10日提及「此股已難於估值,因不知其未來的收購及集資情况,以現價買入風險已很高」,若現價才買入風險自負。


(按一下上圖可放大)

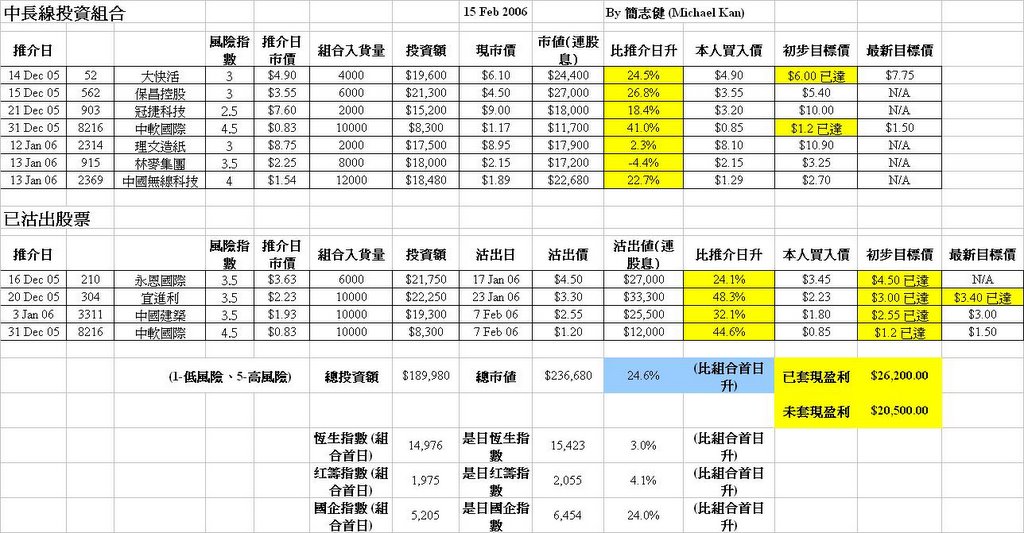
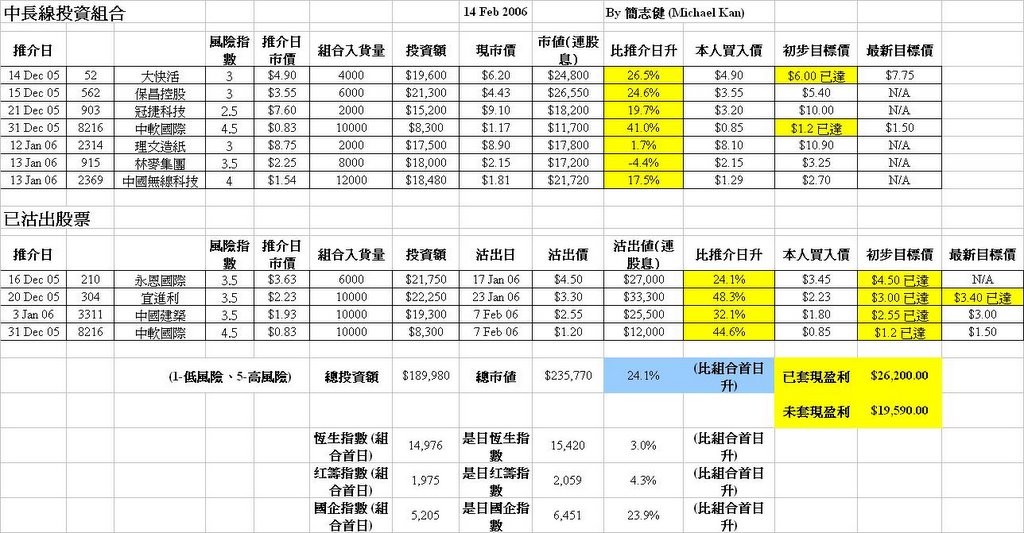
不要因投資時認定是短線而一定要很快沽出,如中國水務(855)便有變成中長線投資之潛質;相反,不要因投資時認定是長線而一定要長渣,如理文造紙(2314)因玖龍上市而便了做阿二,若造成基金走貨便有可能要很快沽貨離場。投資切記懂得變通,只要形勢有變,今天的我是可以打倒昨天的我,投資市場,「金錢」為先,「面子」其次,因拒絕承認錯誤而招致損失,與人無尤;但是若經常打倒昨天的我,你便需要檢討昨天的我是否有問題。

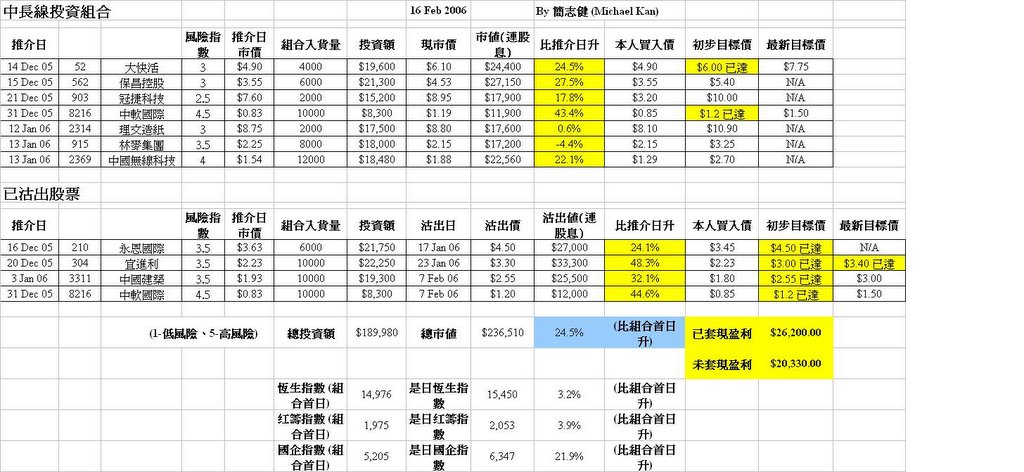
中長線投資組合之前急升一輪後,近日停滯不前,似乎很多投資者開始獲利套現,致短線受壓,希望消化沽盤後能重整旗鼓罷!


(按一下上圖可放大)

(Contact: micjacq@gmail.com)

Tuesday, February 14, 2006

14 Feb 2006 - 以低風險方法去炒高風險股

今天筆者閱報,說以前有投資者成功避過美國大蕭條的股災,就是每周沽出不賺錢的股票,將賺錢的繼續賺。方法雖簡單,但點出了投資股票的精髓,因對蝕錢股票死揸不放永遠是小投資者的致命傷。

筆者部分認同這方法,因會損失了一些賺錢機會;筆者將這理論推而廣之,即每次買入一隻股票,都要定止蝕位,並嚴厲執行;每週對止蝕位作檢討,看看需否作出修訂。若股價升過買入價一個幅度,可將止蝕價改為止賺價,除非股價大插水或成交稀疏,否則盈利將成囊中物。訂止蝕位可有兩種方法,一是看自己的承受能力,有些投資者跌10%止蝕,有些則20%,有些蝕了$500即沽貨,有些則$2,000,全由自己決定;另一種方法是看看近期股價走勢圖的支持位,如20天平均線、長期支持位等,跌破即沽貨。其實兩種方法亦可同時使用,最緊要適合自己。

這種方法絕對行之有效,筆者在2000年科網股年代得到頗豐厚的盈到,避過大跌市,就是靠這種非常簡單的方法,在股市火熱燎天的年代,筆者稱此法為「以低風險方法去炒高風險股」,因當年筆者也買過很多消息股、垃圾股,只要嚴守止蝕,風險便受到限制。此法理論簡單,難處在於執行之紀律上,要有EQ,要決斷。另一先缺條件在於選股,若投資者買股10隻有8隻高位摸頂(通常聽消息,信傳媒),亦神仙難救,所以練好基本分析方法及盡量對每一隻股票有初步認識亦很重要。


(按一下上圖可放大)

如筆者之前所言,玖龍上市或會搶了理文造紙(2314)的基金客源,又或帶起更多投資者對紙業股的興趣,看這幾天理文之走勢,影響暫屬前者,筆者會考慮於此股跌破50天平均線後以$8.5為止蝕價。

中國水務(855)又有新動作,宣布委任前粵海投資(0270)名譽董事長、現任合生創展(754)董事總經理兼行政總裁武捷思,出任集團的非執行董事一職,為期三年。此君去年當上合生主事後,投資者即對此股加強信心,股價屢創新高。中國水務(855)已連升4天,由$0.72升至$1.25,升了74%,有點過分了!

(Contact: micjacq@gmail.com)

Monday, February 13, 2006

13 Feb 2006 - 筆者有需要檢討一下怎樣處理上市後的新股

精熙國際(2788)今天再大升,收$4.15,上市兩天比招股價升了89%,純資金導向,風險已很高。筆者在向淡聲中作出深入分析,建基於「熱門消費品製造商」及「台資」兩點,以AAC(2018)及富士康(2038)作比較,有「可炒之道」,繼而推介認購此股,亦可說近期佳作。近數天傳媒開始「馬後炮式」談論台資的留向,今天有傳媒更稱精熙為「富士康第二」,其實精熙比富士康還差很遠。

奈何筆者過於保守,見精熙國際(2788)超過筆者的中期目標價$3.25而飛快以$3.4沽出所抽到的4,000股,錯過了其後的升幅。筆者曾說知足常樂,賺了錢應該高興,但筆者對此股用了很多心機作分析,應該值得賺得更多罷。另外,筆者往往於新股首日上升到了目標價即二話不說就沽出,一了百了,經常錯過其後的升幅,實有需要檢討一下怎樣處理上市後的新股。新股下一隻推介玖龍紙業將於下週招股,聲稱要做首隻恆指成分紙業股,雖是宣傳技倆,但不能否認此股很有規模,密切留意。

中長線投資組合連續四天差不多聞風不動。


(按一下上圖可放大)

短線方面,跟據昨天推介,筆者以$2.1追入海灣控股(416),收$2.15,成交再增至四千多萬;筆者對此股頗有信心,其實上市後不久也曾買入,結果止蝕離場,現在資金再次到位,過往半年大户有可能已收哂貨,只欠東風。另外,筆者亦以$3.15買入冠華國際(539),收$3.125。筆者會盡快將短線推介表列,方便跟進。

(Contact: micjacq@gmail.com)

Sunday, February 12, 2006

12 Feb 2006 - 紡織股短線有勢

里昂發表報告,推介紡織股,使筆者再次留意紡織股。筆者兩三個月前曾買了一些紡織股及工業股,等候資金吸納升值,奈何升了一段短時間便欠缺了動力,筆者亦慢慢將其全面清貨,大慨只獲利10%,表現一般。

里昂發表報告不是重點,因這些大行報告不大可靠,只可作參考。重點是很多紡織股最近真的從谷底反彈,有些更升破52週新高,除了因中國和歐美的貿易糾紛暫時解決外,亦證明部分資金轉去炒落後的紡織股。

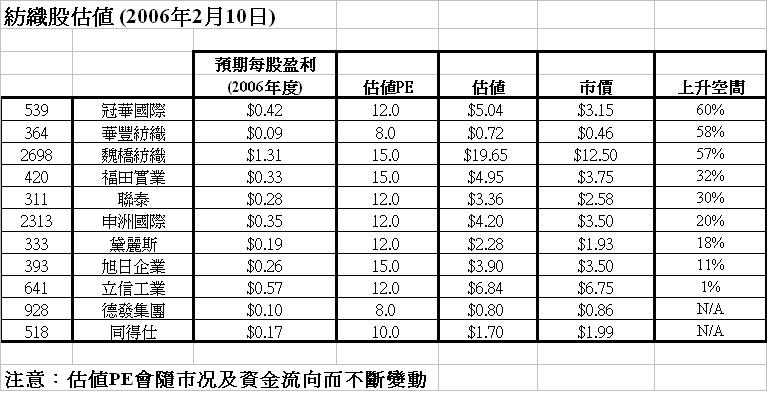
筆者對部分紡織股作了估值,表列如不。如筆者於2月4日談及的PE估值法,PE不是一個不變數,反而是隨着市場氣氛、資金流動、市場對該行業的詮釋,公司的市場佔有率、營業額及盈利增長,品牌知名度等因素不斷變化。筆者覺得投放於紡織股的資金尚未穩定,所以暫時只宜短線,並密切留意資金於這些股票的進出情况。


(按一下上圖可放大)

紡織股中,筆者會選擇冠華國際(539)及福田實業(420),明天會暫時買入冠華國際(539)作短線投資。

另外,最近有些工業股持續上升,有些則升了一段後持續整固,似有資金在此類股票有所行動;筆者正製作工業股估價表,遲些在此發表。工業股方面,暫時對信利國際(732)有頗大興趣。

精熙國際(2788)上市首天收$3.6,預期PE已達20;筆者在推介時曾用AAC Acoustic (2018)和此股比較,AAC市值、銷售額及盈利均大過精熙,現價計預期PE15,比精熙還小。精熙現價已貴,不值得買入。再升的動力就只有台資繼續炒作,純資金導向,風險非常高。

筆者亦會於明天嘗試吸納海灣控股(416)。此公司是中國最大的火災報警系統供應商,佔有率達20%,希望透過併購於3年內加大佔有率至40%。海灣控股(416)於去年6月以每股$1.72招股上市,上市即跌破招股價,徘徊至上月尾才升破招股價,怎知一發不可收拾,週五收市報$1.97。


(按一下上圖可放大)

海灣控股(416)上市時以Morgan Stanley佔全球協調人及保薦人,上市後仍持有4%至5%股權,應有後着。此股預期每股盈利$0.23,盈利年增長率為20%,加上其市場領導地位,預期PE可達15,初步目標價為$3.4。

(Contact: micjacq@gmail.com)