Wednesday, February 07, 2007

7 Feb 2007 - 國企指數雖從高位回落,但大市已俏俏進入危險境界......

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1月至2007年1月瀏覽人次:超過112,000


國企指數雖從高位回落,很多投資者的中國金融股及中國地產股暫時高位被縛,表面上大家的投資情緒沒有去年尾今年頭般瘋癲,實際上大家仍然積極密密起革命,將資金轉去其他各類型股票炒作,大細價股都有好表現,連上一升浪斯人獨憔悴的細價股仙股莊家股亦被起動,只要你不是中國金融股及中國地產股的死硬支持者,現時贏錢來得更容易。

很多人於年頭預測大市很快爆破,但筆者不認同,因覺很多投資者仍未真正贏錢,大市亦未雞犬皆升;雖國企指數已從高位回落,表面市況安全了,但事實卻暗藏殺機,並俏俏進入危險境界。

因最近大市升得全面,筆者開始覺得更多投資者贏錢,且贏得少,街頭巷尾更多人談股論市,包括怎樣從細價股仙股莊家股賺了大錢。大市雖進入危險境界,但離爆破還有一段時間,因為大户撤資前需要更多人贏錢,並需要更多人贏更多的錢,然他們最終袋走的大錢從何而來?

中國金融股及中國地產股久會再活躍起來,新股質素雖比去年差但繼續暢旺,大市雖大幅波動但各種各類大細價股仍雞犬皆升,周圍的人都贏錢,比較的只是贏得多與少,大家忘卻壞消息,盡情享受贏錢的過程......

但過程是沒意思的,最多只得帶給大家回憶,聰明的會反思過程加以學習改進;要忘記反問自己投資股票所為何事?答案絕對是賺錢,賺錢是結果,過程怎樣毫無意義。

筆者投資十一年多,經歷過九七金融風暴及千禧科網股爆破,見過很多投資者於泡沫爆破前賺錢如拾草芥,意氣風發,但因只享受「過程」,只想賺盡,沒有積谷防饑,最終沒有好「結果」,泡沫爆破後連那想曾是美好回憶的「過程」也不想再提!

趁現在股市還有一段時間才爆破,享受賺錢「過程」之餘,千萬不要忘記賺錢也是最終「結果」。

投資股票不是只爭朝夕,當股市經歷一個循環高位爆破後仍然贏錢的,才是好漢,才值得筆者尊敬推崇!

投資組合方面,筆者今天買入偉易達(303)及中國海外(688),已差不多用盡本金,亦是建立投資組合年多以來現金最少的時候!

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Tuesday, February 06, 2007

6 Feb 2007 - 另一隻高風險股:中國林大(910)

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1月至2007年1月瀏覽人次:超過112,000


前天介紹的一些冷門股票表現不錯,寶威控股(24)兩天無升跌,但其一主要資產華彩控股(8161)正被熱炒並升了少許;彩虹集團電子(438)昨天大升,兩天升了一成;卓健亞洲(593)穩步上揚,兩天升了8%;比亞迪(1211)及新宇亨得利(3389)均有小升幅,新宇亨得利(3389)明天拆細,暫時編號2902。無論如何,切記止賺止蝕!

匯源果汁為內地最大果汁生產商,後天開始招股,瑞銀擔任保薦人;傳每股4.8至6元,集資19.2億至24億元,主要用作擴產用途,招股價相當於預期PE25至30倍。

匯源果汁於1992年成立,主要生產果汁與蔬菜汁,在內地擁有逾20家廠房,累計研發及生產500多種飲料食品中,純果汁及中高濃度果汁為全國同類產品之首,去年銷售額首次突破50億元;匯源果汁於內地純果汁市佔率達42%,可受惠於內消概念。上市前已引入法國達能、美國華平、荷銀以及香港惠理基金作為策略投資者。

蒙牛乳業(2319)2007年預期PE35,可作匯源果汁的目標價參考。

另外,農曆年後招股的有馬來西亞伐木公司三林環球,主要承銷商包括,瑞信、麥格理和豐。公司為全球具有最大硬木夾板生產商之一,主要市場集中在亞太區,其中中國和日本市場也各佔銷售收入逾二成。

中國林大(910)炒股一隻,過往一年升了10倍,但像中國水務(855)般,在專一範圍努力收購國內資產壯大,希望成為實業股。印尼雅加達最近水災,估計因附近山區的樹林被過度砍伐,失去以樹林作為集水區,遇上大雨就會急速流下衝擊雅加達,而城內基建規劃差劣,遇上大雨無法排水。印尼有機因此限制砍伐木材,一來供應減少價格上漲,二來中國木材更見吃香;中國林大(910)可藉三林環球上市更受市場注目。

中國林大(910)為高風險股,買入後以10%止蝕,上升則無限放大!

投資組合方面,這兩天買入創科實業(669)及新宇亨得利(3389),上週按計劃以$11.66沽出中國龍工(3339),賺$4,400,沽出後即回曾升至$12.8,好像沽早了,其後回落,今天收$11.5,又好像沽得及時,大市短線上落,很難賺盡,總之按計劃行事,心安理得,知足常樂!

(下列中國糧油(506)股價錯寫為$5.16,應為$8.16,相關市值及總市值亦被低估,隨後的估值會加以更正)

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Sunday, February 04, 2007

4 Feb 2007 - 一些冷門股票及新聞:寶威控股(24)、彩虹集團電子(438)、卓健亞洲(593)、比亞迪(1211)及新宇亨得利(3389)

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1月至2007年1月瀏覽人次:超過112,000


寶威控股(24)

寶威控股(24)主要業務為鋼鐵國際貿易及倉儲物流分銷、鋼鐵加工製造和房地產開發及投資,上週隨大成交急升至$0.76;主席兼董事總經理陳城於今年1月10日至15日期間,按每股平均價$0.545至$0.61,購入733萬股集團股份,持股量由45.84%增至46.55%。

寶威控股(24)持華彩(8161)3.85億股,值9億元,已多過成間寶威市值。寶威傳統核心業務係鋼鐵貿易、倉儲分銷及製造加工,去年底引入馬鋼(323),拍住造高附加值鋼板,聽聞定單已經突飛猛進。寶威在江蘇揚州的鋼板製品公司,同馬鋼達成合作協議,由馬鋼購入71%權益,作價6165萬元,寶威仍持有29%股權。寶威今次作出策略性決定,除可取得穩定的原料供應外,並可大大提高鋼板加工中心協同效應,擴大客戶群同盈利空間。

寶威控股(24)2005年因重估物業公平值每股盈利有$0.07,2006年6月止中期業績,因計入華彩(8161)價值,每股盈利$0.17,核心業務則望隨與馬鋼合作得到改善。因難於估值,改為看走勢,不想冒險可於$0.68-$0.7買入,10%止蝕,目標價還看股價走勢。

(按一下下圖可放大)


彩虹集團電子(438)

彩虹集團電子(438)從事製造彩色電視機使用之彩色顯像管及相關彩管配件,包括玻殼、電子槍、網版及其框架、偏轉線圈、低熔點玻璃粉、陽極帽及熒光粉等,以及提供相關之包裝、工程及貿易服務。公司表示,其上海上市的A股附屬公司彩虹顯示器件股份預期2006年全年業績將轉虧為盈;由於該公司進行了產品結構調整,使產品成本持續下降,銷售情況較上年度好轉,經初步測算,其2006年度預計淨利潤約為2,800萬元人民幣,而2005年度的淨虧損則為5.52億元。

彩虹電子2005年度的淨虧損則為7.55億元人民幣,隨着附屬經營改善,彩虹集團電子(438)發出2006年度業績「預盈」公告。該公司預期於去年期內可望扭虧為盈,料淨利潤大約2,800萬元。

彩虹集團電子(0438)業務上亦有新動向,與母公司彩虹集團組成的合資公司「四川世紀雙虹顯示器件」,斥資9,990萬美元,收購荷蘭Sterope Investments B.V 的75%股權,從而間接持有南韓ORION PDP75%股權。ORION PDP 主要研究、開發、製造、銷售顯示器件。

彩虹集團電子(0438)母公司彩虹集團投資的國內第一條液晶玻璃基板生產在陝西開工建設。這條生產的建設,將打破國外企業對該產品的壟斷局面,結束中國液晶玻璃基板依賴進口的歷史。近年,TFT-LCD作為最成熟的平板顯示技術越來越多地應用於台式電腦顯示器、筆記本電腦和液晶電視,目前其產業正處於增長期。(TFT-LCD玻璃基板是TFT-LCD顯示面板的重要材料,TFT-LCD顯示器的性能、質量和價格,在很大程度上取決於玻璃基板)

彩虹集團電子(438)上月突破長期阻力$0.4,最高升至$0.5,收$0.465。預期每股盈利$0.05,預期PE不夠10,業績剛反彈兼業務有新發展,可期望盈利續有增長;待股價回落至$0.42至$0.43吸納,10%止蝕,上望$0.75以上

(按一下下圖可放大)


卓健亞洲(593)

卓健亞洲(593)主要業務包括健康管理、醫療計劃管理業務,以及提供保健服務,為香港其中一個主要醫療集團,品牌亦越得香港人熟悉。公司自數年前拓展醫療健康服務後,業績增長理想,預期每股盈利增至$0.32,現價$3.47,預期PE10.84。

卓健亞洲(593)自去年8月升破$4後,股價不明所以離奇下跌,相信與母公司聯合系財技有關;當時新鴻基證券增持至50%以上,觸及全面收購點,以每股$3.25技術上提出全面收購。自1月12日2007年認股權證(151)到期被行使後,股價止跌回升,似乎一大令股價下跌原因消除,股價有機重新反映基本因素,若預期PE15可見$4.8,現價買入,看承受風險程度以$3.1或$2.8止蝕。

(按一下下圖可放大)


比亞迪(1211)

比亞迪(1211)本業手機電池,有大客具規模;後買入汽車業務,亦造汽車電池,初時被基金洗倉,後則接受並重新吸納;汽車業務現已上軌道,其F3型號擠進廣東省汽車銷量排行前十位,成為華南地區中級車市場的主流車型,並因需求太大臨時斷檔價錢被炒高。

比亞迪(1211)顯得信心十足,已經將今年全年銷售目標鎖定為15萬輛,其中F3為10萬輛,F3兩廂為3萬輛,F8和F6各為1萬輛。

比亞迪(1211)現價$27.05,預期每股盈利增至$2.34,預期PE11.56。預期PE15計,股價可見$35.1;現價稍低於50天平均線,徘徊待突破,可現價買入,以$25.5止蝕。

(按一下下圖可放大)


新宇亨得利(3389)

新宇亨得利(3389)為中國手錶批發商及零售商,專注分銷國際品牌手錶。公司剛宣布,已與意大利品牌奧瑪仕正式簽署代理合同,於國內、香港、澳門及台灣地區全權代理奧瑪仕品牌之所有產品,包括高級書寫用品及皮革製品,合約已於2007年1月1日正式生效;是次合作標誌集團進軍高級書寫用品及皮革製品市場的里程碑。

新宇亨得利(3389)股份於2月7日1拆2,每手買賣單位維持4000股,股份拆細,有助改善股份流通性。

新宇亨得利(3389)現價$6.57,預期每股盈利增至$0.26,預期PE25.27。新宇亨得利(3389)為市場熱炒內銷股之一,加上LV及Swatch等名牌股東,預期PE可達35計,股價可見$9.1;10天、20天及50天平均線於現價附近重疊,現價位整固已3個月,有機藉拆細向上突破,可現價買入,以$5.9止蝕。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Thursday, February 01, 2007

1 Feb 2007 - 本地金飾零售股蠢蠢再動;最想買入偉易達(303);或沽中國龍工(3339)先套利

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1月至2007年1月瀏覽人次:超過112,000


周生生(116)、六福集團(590)及恆豐金業(870)三間本地金飾零售股自上月急升一輪後這數天整固再現升勢,現價PE分別為16、13及8,恆豐金業(870)PE最低,但多年也偏低,不知是反映管理質素或價值有待重估突破,不過走勢飄忽是事實,難炒;以中期業績按比例放大計算,周生生(116)及六福集團(590)的預期每股盈利分別為$0.5及$0.3,預期PE分別是10.4及8.8,尚屬合理,保守估計有一至兩成上升空可搏。

10天前發表的「紅猴18隻股票投資建議」,筆者說過以中線為目標,不要期望如中資股般勁爆,暫時有些表現不錯,整體不過不失,但起碼新投入股票之資金暫避了熱門中資股下跌這風頭。當中最想買入偉易達(303),美國經濟仍穩步上揚,其電子學習玩具受歡迎,管理層卓越;集團主席對2008年度業績審慎樂觀,因期內會有新產品如藍芽電話、Wi-Fi電話及互聯網電話推出、行內競爭減弱,以及可供銷售貨架空間有增長;2007年預期每股盈利$5.63,此股近年PE10左右徘徊,保守估值$56.3,若PE更大反映其優質管理及品牌優勢,PE12估值即提高至$67.6。

投資組合方面,按計劃以$8.42止蝕中國海外(688)及$5.81止賺一半中煤能源(1898),淨盈利仍有數百元。如上面所述,筆者最近投資跟隨市場資金轉了過非熱門中資股,持有的熱門中資股雖貶值,其他股票升值更多,達到分散風險作用。中國龍工(3339)短短數天上升超過20%超預期,以住走勢單日急升後多回調,或先沽出套利!

國企指數9,541,50天平均線9,407,表面到達危險境界,但不要看得太淡,是否屬震倉,會否否極泰來,還看,還看9,300可否守得住。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Sunday, January 28, 2007

28 Jan 2007 - 談談「MQ中國IPO精選基金」,還值得投資嗎?

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至12月瀏覽人次:超過100,000


新股上市去年引發浪接浪的高潮,變成大眾的「抽獎遊戲」,為投資者提供了一個低風險高回報的難得機會。雖則透過互聯網申請新股已很方便,但我們始終要用時間分析取捨,數隻新股同期上市更要考慮資金調配,不用孖展的話又怕抽不到或分得少......若果有專家幫助處理抽新股事宜,何樂而不為?

香港首隻專投資新股IPO基金

有見及此,麥格理證券(亞洲)剛推出「MQ中國IPO精選基金」,是香港首隻集中投資中國相關新股的零售基金,投資範圍包括在香港、新加坡及美國上市的中國公司。麥格理預期2007年將會有超過60隻中國相關新股上市。

基金回報要視乎該等新股的表現,以2006年而言,新上市的股份,若成功認購及持貨三個月,回報率近100%。在成立時,基金在既定的投資領域內,買進一籃子相同比重的中國相關新股;其後若增加新股的話,則會將持倉最久的股票剔除,而其中選擇股票的準則包括市值超過2億美元,以及流通量超過15%。若新股首日升幅達51%或以上,基金就會悉數沽出新股。

一些以投資IPO新股為號召的A股中國基金,標榜A股IPO回報110%這賣點,聽說在台灣集資過億美元。

是否這樣理想?

但是,筆者覺得這隻基金缺點不少,包括

(1) 不理股票好壞,總之排隊沽出,一來被動,若新股上市不是貨如輪轉,便有機會持有垃圾新股過長時間;另一方面,亦會錯失長期持有如富士康(2038)等上市後慢慢上升數倍的優質股
(2) 基金變動基本按既定遊戲規則行事,專業基金管理要求應比傳統基金低,但首次認購費5%,管理費每年1.6%,還收表現費,值嗎?
(3) 經常也聽到狂熱新股上市,基金也分得不多,這隻基金有何信心可分得足夠新股投資,會不會好股分得少,衰股卻分得多
(4) 「在成立時,基金在既定的投資領域內,買進一籃子相同比重的中國相關新股」,未買新股時即是會買什麼?
(5) 去年抽新股可謂「低風險高回報」,但此歪理不會年年發生的

其他IPO基金可作參考

Renaissance Capital可算IPO基金鼻祖,於1997年12月成立了「IPO Plus Fund」,按此可瀏覽官方簡介

「IPO Plus Fund」於1998年及1999年的回報分到為18%及114%,但2000年及2001年卻分別錄得41%及51%的跌幅;1997年尾基金價格$12.54,2006年尾為$13.98,不計利息平均每年回報只1.2%,按此可到官方詳細回報資料。

「IPO Plus Fund」於2000年及2001年大幅下跌相信受科網股爆破所累,現時中國相關股票估值不低,現在還是否去投資中國IPO基金的適當時機,相信大家可自己作出聰明決定!

大市形勢

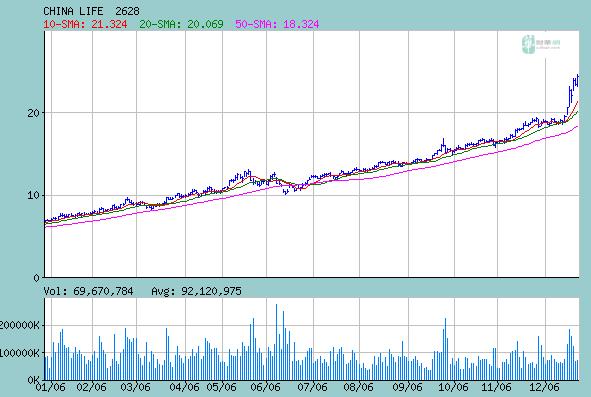
大市週五大跌,又是留意重要關口能否守得住的時候。踏入2007年,恒生指數暫時反過來跑贏國企指數,20天平均線20,175得支持,下一重要支持位為50天平均線19,509;國企指數則是自去年中谷底反彈後首次大幅跌破20天平均線,下一重要支持位為50天平均線9,298;中國人壽(2628)剛觸及50天天平均線$22.18後反彈,為去年中後之首次,能否守得住$22將非常重要!

(按一下下圖可放大)


投資組合

筆者週五沽出中國民航信息(696)及綠城中國(3900),分別賺$9,000及蝕$2,000,投資組合今年仍錄得極少進脹,跑贏國企指數但絕輸恒生指數。筆者全面提升各股票止賺止蝕位,以求鎖定更多盈利。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Tuesday, January 23, 2007

23 Jan 2006 - 中國企業另一增長故事:走出去!

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至12月瀏覽人次:超過100,000

筆者於前天股評發表的「紅猴20隻股票投資建議」,決定剔除IPE集團(929)及金衛醫療(8180),此兩股於這兩天分別升了5%及跌了3.2%。筆者這次投資建議,主要集中上市了一段時間的優質股或大型優質股,作中線投資之用,有見IPE集團(929)及金衛醫療(8180)上市不久,透明度未算高,以免錯估其質素,決定將其剔除。

於「紅猴18隻股票投資建議」中,筆者於這兩天買入聯洲國際(48)、葉氏化工(408)及哈爾濱動力(1133);另外買入中國龍工(3339),目標價$11以上,即預期PE20;此股為中國主要輪式裝載機及基建機械製造商,與濰柴動力(2338)類同,筆者望以此股保償於後者錯失了的升幅。

安徽海螺(914)、中國交通建設(1800)、濰柴動力(2338)、中國龍工(3339)、株洲南車(3898)有何共通點?它們都是長升長有的高PE重型基建或機械股。當中的中國交通建設(1800),現價預期PE35以上,大眾似乎已有共識見$10;當大眾有此共識時,是否代表股價將下跌?但筆者卻有感此股$10已嫌低,$15又如何?

中國近年外交打得好,和東協、中東、非洲等國積極建立政治及商業關係,甚至津貼一些國家的經濟發展及基建,換來的除了政治籌碼,自然亦有商業利益;中國交通建設(1800)等企業於某些項目於世界處領導地位,絕對有條件走出中國,爭取更多生意!

另外,筆者亦將中國海外(688)由中線投資組合移至長線投資組合,與其他中國地產股看齊;中國海外(688)及綠城中國(3900)買入價不低,不對路即止蝕,上升則長線持入。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Sunday, January 21, 2007

21 Jan 2007 - 紅猴20隻股票投資建議,短期回歸基本步

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至12月瀏覽人次:超過100,000

中國政府厲行土地增值稅,中國地產股跌至四腳朝天,筆者投資的中國海外、世茂房地產(813)及富力地產(2777)自然不例外,因前者未到止蝕價,後兩者還有很多水位,後實行以靜制動;過往年多,對中國地產股的壞消息層出不窮,股價仍處上升軌,這次的消息是龍是蛇,不要反應過快,還看事態發展。

中國金融股高位下跌後失去動力,似要整固消化一段時間,如任志剛所說,資金仍未溜走,只是去了炒香港地產股、香港銀行股、中國消費股、中國藥業股、中國汽車股等,連工業股也有一點生氣。筆者的長線投資組合雖隨中國地產股及中國金融股而眨值,還幸有航空股支撐一下,中線投資組合更幫助收復了不少失地,使整體投資組合今年還有增值,並暫時跑贏大市。

有見資金星散各行各業,筆者亦開始將資金投放於其他行業上。筆者近期講了很多道理,卻似乎很久沒有正式推介股票,便於今天抽空作分析,選了20隻股票,並附上估值及投資建議,供大家參詳一下。當中10隻是工業股,筆者有見近期商品價格大幅下調,阻礙工業股上升的成本上升問題暫時得到解決,所以搏一搏追落後。

(按一下下圖可放大)


先旨聲明,這些估值或需要一點時間才能達標,有沒有資金到位炒作也是重點;另外止賺止蝕還是需要的。筆者已於上週四買入震雄集團(57)及嘉利國際(1050)。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Tuesday, January 16, 2007

16 Jan 2007 - 你操控股票買賣,還是股票買賣在操控你?

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至12月瀏覽人次:超過100,000

是日股評之題目亦可演譯成「你玩股票,還是股票在玩你!」或「你炒股票,還是股票炒了你!」

投資股票最高境界就如畢菲特般,他透過自己及拍擋的分析去決定長線投資什麼股票,不理會每天變幻萬千的股票市場;瑞銀投資研究部董事總經理陸東也曾說於辦公空要行五分鐘才可Check到股價,而他亦不大理會日常股價的變動;最近股市大旺,雖未到達有些不自量力的人去辭工專職炒股的地步,但很多投資者,尤其是閱歷未深的,卻往往受大市及所投資股票的每一口價位變動影響。筆者最佩服那些經常於開市時間在Internet Forum,如discuss.com.hk留言的投資者,他們應有正職,但他們是否在工作?

大部分投資者也有正職,說不影響工作生產力只是自欺欺人罷,旁觀者清,當局者迷,若果有一天股市炒了你,又與人何猷?但你必須認真問一問自已,股市炒了你但它可否養起你?千萬不要本末倒置!

投資股票,切記自己才是主動一方,若果仍被動地受股市波動影響自己的情緒,就是一個失敗的投資者。努力學習投資投巧,了解上市公司運作及業績,訂下清晰投資策略,可為投資者爭取更大的主動權。

香港銀行股近期大升,下表列出相關PE及市帳率,有興趣可與1月2日股評列出的中國銀行股比較一下,看看有否得着?以市帳率計,創興銀行(1111)最惹人憧憬,其次是大新銀行(2356),因兩者都有賣盤的可能性;最近廖創興銀行改名創興銀行兼轉形象,筆者第一個感覺是其為賣盤鋪路,曾想買入但現在只有可惜,只好留意被工商銀行(1398)收購消息淡化後會否重試低位!

(按一下下圖可放大)


投資組合方面,筆者以$12.68買入2,000股玖龍紙業(2689);此股靜了很久,基本因素未有改變,聽聞剛在日本做完基金推介,或有新資金入貨,加上主席張茵增持,可搏下一次升浪。

筆者前些時隨Morgan Stanley大力唱淡而沽出的濰柴動力(2338)反彈至先前高位;究竟大行唱淡某一隻股票時應否跟隨沽出,筆者往往過於慬慎而沽出,安全至上,因事實上亦有先例被降級的股票股價持續下滑,一沉百踩,短期難翻身,如創科實業(669);但筆者印象中有比較大成數時跌幾天後隨即反彈,如此次的濰柴動力(2338)。為免再次作出錯誤決定,筆者於下次遇別同一情况時,會嘗試待其他大行會否作出相類分析報告才行動,但若跌破止蝕位則另計。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Sunday, January 14, 2007

14 Jan 2007 - 中資股進取及保守估值比較

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至12月瀏覽人次:超過100,000

筆者於12月26日、12月31日、1月2日及1月4日四篇股評分別探討了中國人壽(2628)、中國地產股、中國銀行股及中國消費股於資金充斥的牛市時之進取估值,為大家繼續投資於中資股上提供了「願景」。但為免大家誤會這些「願景」於不久將來必然發生,筆者又假設資金忽然撤退,牛市無聲無聲結束下中資股的應有估值,使大家除看到「願景」,也得留意風險!

(按一下下圖可放大)


當大市炒過籠,大户賺夠班師回朝,或有關中國或世界政治經濟的重大負面消息出現,投資氣氛忽然逆轉,大市急跌或循序漸進下跌;除非急跌,投資者大多不察覺,不斷趁「低」吸納或溝淡,但當跌至投資氣氛變得悲觀時,像2002年或2003年時,投資者便會舉手投降,沽清「蝕本貨」。

那麼現在是否已出現如2000年時的「循序漸進下跌」,筆者認為牛市結束前的大癫市况還未出現,仍期望進取估值的出現,但筆者不是操控大市的基金大户,真的不能肯現市况是否已進入「循序漸進下跌」,所以大家應作好兩手準備,不要只看着進取估值而沖昏了頭腦,也得看看保守估值,驚惕自己,做好止賺止蝕的風險管理。

筆者成功於上週低位買入建設銀行(939)及中國工商銀行(1398),於往後兩天均早市上升尾市回肚,沽壓頗重,仍繼續採取「再跌止蝕,反彈向上則長線持有」的策略。大市於高位回落,高位蟹貨重重,心理關口不小,短期還是上落市整固居多。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Thursday, January 11, 2007

10 Jan 2007 - 先看20天平均線支持

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至12月瀏覽人次:超過100,000

恒生指數及國企指數分別跌至20天平均線支持;上年11月回吐時國指能守20天平均線,恒指則跌至50天平均線才獲支持,今次即管看看怎樣。

(按一下下圖可放大)


雖然建設銀行(939)及中國工商銀行(1398)今天未分別跌至$4.6及$4.5,但裂口已補,20天平均線已到,所以筆者亦分別以$4.62及$4.55買入,如昨天所說,再跌止蝕,反彈向上則長線持有。另外亦換一換貨以$8.91買入中國海外(688);以$4.61沽出中國遠洋(1919),賺$8,460;以$8.36沽出哈爾濱動力(1133),蝕$340。

(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Tuesday, January 09, 2007

9 Jan 2007 - 趁「好」消息出貨!?

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至12月瀏覽人次:超過100,000

今天中國人壽(2628)A股上場,為H股回歸A股帶進高潮;但今朝於開市前,筆者忽然想起於2000年時的經典時刻,就是於2月中盈科數碼動力宣佈鯨吞香港電訊當天,將手上大部分持股沽出,包括$140的長實(1)及$20以上的盈科數碼動力等;筆者當時想起,1997年股災前亦有長和系收購置地這個絕大好消息,2000年1月時AOL更變相收購合併了時代華納(後來和PCCW收購HKT一樣,證實是失敗交易),每當股市升至瘋狂時,這些「騎呢」的事實或消息就會出現,亦是趁「好」消息出貨的好時機!

最近的「騎呢」事情要算H股一有消息要回歸A股例必大升,不理個別股票的質素及估值這些基本因素,而中國人壽(2628)這隻H股主角A股上場將會為這件「騎呢」事情帶進高潮。今天中國人壽(2628)一開即升6%,筆者曾有衝動沽貨,但大户似乎更心急,很快便將股價從高位大幅質低。

筆者今天其後以$26.2沽出1,000股中國人壽(2628)及以$8.62沽出2,000股交通銀行(3328),為投資組合帶來$26,000盈利;另外,今天亦以買入價沽出1,000股濰柴動力(2338),筆者以$27.75買入此股後曾很快升至$32,可惜被Morgan Stanley出報告叫沽,股價即被大幅質低,可惜;雅居樂地產(3383)昨天跌破止蝕價,以$6.3股出2,000股,蝕千多元。筆者昨天亦以$8.53買入2,000股哈爾濱動力(1133)。

筆者今天沒有像2000年時恨下決心沽清手上持貨,主因覺得這次的「好」消息不夠大,現在亦未到全民皆股,所以仍惜貨少量減持套利(筆者不排除2000年2月中高位沽貨有運氣成分,分析可理性,但買賣股票決定一刻卻存在感性的「感覺」,但能產生這種「感覺」就一定要知識及經驗打底);但這個「好」消息或會是中國股票短線見頂的訊號!

那麼什麼才是大「好」消息?當大家聽到工商銀行(1398)收購匯豐(5)或中國人壽(2628)收購宏利(945)時,就可準備沽貨離場!

另外,建設銀行(939)及中國工商銀行(1398)分別會於$4.6及$4.5觸及平均線支持,並補回上升裂口,若此兩股跌至此位筆者會考慮買入,再跌止蝕,反彈向上則長線持有。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Sunday, January 07, 2007

7 Jan 2007 - 中國人民銀行一年內第四度提高銀行準備金率 ......

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至12月瀏覽人次:超過100,000

中國人民銀行於上週五收市後於一年內第四度提高銀行準備金率,收緊銀根以控制一下國內股市近期過熱的投資氣氛。本週一大市焦點會是究竟中國相關股票會否藉勢調整,致使升勢受阻,短期見頂?

其實去年人行已透過兩次加息、三次提高銀行準備金率,並於5月及6月,分三次定向發行2,500億元票據,以抽緊銀根。本月初,人行再向四大銀行定向發行1,200億元定向票據,減少銀行可提供之借貸。

根據一番搜索,人行去年三次提高銀行準備金率分別於6月中、7月中及11月初進行(有錯請更正),第二次加息則在8月中;再看過國企指數、中國地產股及中國銀行股於這些時候之表現,並沒有明顯的調整。但今時最大的分別是中國政府衝着股市而來,而股市近期被資金大幅炒上,因資金來去均快,支持比較單薄。但就算這次因此而有所調整,筆者相信可看作另一次趁低吸納之良機,不過是否如此還看未來走勢而定。

話說回頭,中國政府推出政策能防範問題於未然,對未來中國經濟及股市的健康發展絕對是好事!

投資組合方面,筆記於上週五趁上午調整後回升初期,以$7.75加注中國交通建設(1800)。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Thursday, January 04, 2007

4 Jan 2007 - 中國消費股也有不少上升空間!

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至12月瀏覽人次:超過100,000

筆者於上兩篇股評分別調高中國地產股及中國銀行股估值,今天雖逢跌市,筆者仍談一談中國消費股的上升空間。筆者選了11隻熱門中國消費股,大家見到現時的PE高得駭人,但它們2008年預期PE平均只是21,以其由2004年至2008年預期平均每股盈利增長30%比較,還可有不少上升空間。基本因素分析,中國經濟預期增長強勁,人民儲蓄率高,政府將鼓勵消費,支持內銷外,亦可同時減輕與外國的貿易逆差(因人民消費也會買外國貨)。

筆者連續三篇股評唱好中國股票,是基於大牛市資金充斥下,大家可擴闊自己的想像力,才可把握此良機,就好像很多人覺得半年前的中國人壽(2628)已很貴,避之則吉,但現在又是什麼價位?不過大家要明白,資金可隨時無聲撤走,可以是明天、下個月、半年後又或明年,作為小投資者絕對被動,所以大家仍然要於樂觀下需提高警覺,勿忘止賺止蝕,持盈保泰。

(按一下下圖可放大)


今天跌市,筆者只沽出中國電信(728),微利千多元;及原價沽出前天追貨的中海化學(3983)。筆者的投資組合的市值自然隨大市下調不少,但組合股票變動不大,繼續按止賺止蝕計劃進行,但喜見數隻股票如中國國航(753)、中國糧油(506)及濰柴動力(2338)仍能逆市大升。

恒指及國企指數下瀉四百多點,看似跌得很厲害,但其實只分別跌了2%及4%,雖錄得超大成交,大市是否進入調整週期,現時定奪仍言之尚早。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Tuesday, January 02, 2007

2 Jan 2007 - 中國銀行股還有20%至40%上升空間!

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至12月瀏覽人次:超過100,000

於此難得一見的大牛市,筆者繼上篇股評提高中國地產股估值後,今日輪到中國銀行股。銀行股的估值可用PE或市帳率,而越來越多分析報告喜用後者。後者筆者於12月3日的股評曾列出其他地方銀行股的市帳率曾至天價如下

土耳其 - 1996年至2000年市帳率曾見11.2
台灣 - 1996年至1998年市帳率曾見7.4
俄羅斯 - 2005年至今市帳率曾見6.3
哥倫比亞 - 2005年至今市帳率曾見6.2
西班牙 - 1997年至2001年市帳率曾見5.1

既然其他地方銀行股於當炒時可有如斯估值,為何中國銀行股不能?筆者以此為依據保守預測國有及非國有中國銀行股的市帳率可升至分别5及6,得到估值如下

(按一下下圖可放大)


於牛市有資金炒作下,中國銀行股升至這些價位也不是没可能!

另外,筆者今天以$27.75買入濰柴動力(2338)及以$3.4再加注中海化學(3983)。

筆者日前以$2.7沽出飛毛腿(1399)後,股價即隨其他上市不久的半新股見底回升,現報$3.07,無奈。筆者上週沽出只是風險管理原因,若有資金炒作,飛毛腿(1399)的目標價仍如之前所說,可見$4.2。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Saturday, December 30, 2006

31 Dec 2006 - 看好中國地產股2007年表現

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至12月瀏覽人次:超過100,000

又一個現在非「全民皆股」的客觀數據,有報章訪問了105位18歲或以上市民,只有32名表示今年內有入市買賣股票,佔30.48%。32名有入市的受訪者中,20名(62%)表示今年炒股賺錢,8名表示打和,4名(13%)說今年炒股輸錢。

那麼為什麼很多人覺得現在已經「全民皆股」?第一,很多人在抽新股是一個事實,但筆者多次強調,抽新股只是抽獎遊戲,風險暫不大,那些人還未算真正投入風險大的股票市場;第二,這源出於一個社會現象,就是很多事都被傳媒誇張渲染!

最近恒隆集團(10)、長和系等本地公司相繼在中國購入地皮發展地產,足證中國土地有價有市,於中國越多土地儲備越有優勢,亦怪不得世茂房地產(813)、雅居樂地產(3383)等上市集資後仍不斷用不同途徑籌集資金補給土儲。

中國地產股去年已升了很多,於宏調陰影下仍繼續升值,2007年還有否前景?筆者選了八隻主要中國地產股,以市值順序排列,試加以比較及分析。

(按一下下圖可放大)


以經濟因素計,中國經濟持續高速增長,人民收入越益增加,對購買房地產的需求亦越來越大;以政治因素論,中國正主力扶持中國金融業,銀行以前的壞賬大部分於上市前被政府注資改善,絕不希望房地產市場崩潰使銀行壞賬再度高企,所謂掀一髮動全身,蔓延禍及中國股市及壽險財險公司投資回報,所以就算持續宏調亦會繼續温和。另一角度闡釋,宏調下銀行收緊信貸,打擊沒有實力的地產發展商,大型地產發展商便少了競爭對手,更易愈做愈大。那麼,中國地產股現價是否值得投資?

於此牛市,筆者就進取一些以2008年預測每股盈利及PE作分析基礎,八隻股票PE由9至17,平均13(2006年及2007年分別為22及17);由2005年至2008年計,預期每股盈利年增長由23%至58%,平均41%。中國地產股有別於香港地產股,因預期高增長可享有更高PE,從上述的數字,中國地產股現值不算貴,牛市下不排除還有50%甚至100%升幅!

中國地產股的另一種估值方法為每股資產淨值(NAV),但這個數據不易得到,各大投資銀行亦有各自的估值方法,如Morgan Stanley對世茂房地產(813)於2006年及2007年的預期每股NAV分別為$12.3及$14.5,但從財華網得到的預期每股NAV只是$3.08;所以上表所列出的每股淨資產(從財華網取得)及股價/賬面值只可作八隻股票相互比較之用,只供參考,不能作準。

世茂房地產(813)

云云中國地產股中,筆者較看好世茂房地產(813),未來數年預期盈利高增長,負債低,現金充足。今年購入六幅地皮,總樓面面積達到56,000平方呎,按目前的土地儲備,可建樓面面積達1.85億平方呎,為中國地產股之冠;管理層對投資中國房地產經驗豐富,策略靈活,現時香港大型發展商進軍內地房產市場,多針對一城市,相反世茂房地產(813)早已向二城市發展。以下為公司管理層對此策略的解釋

「集團的發展策略是在具有潛質的二城市收購大片土地,樓面面積多在100萬平方米規模,然後分期發展,約6至7年完成。首期的利潤當然較低,但經過幾年時間,在整體中國經濟向上的勢頭下,樓價可望水漲船高。隨區內發展日漸完善,樓盤知名度提升,加上基建配套發展,項目後期的利潤可以高達50%至60%,情況一如集團當年發展上海世茂濱江花園,至後期的利潤高逾60%。我們收購武漢地皮時,每平方米樓面地價不過2,000元,連建築成本也不過5,000元,今天推出市場的售價卻高達8,000元,就是因為我們較別人早着先鞭。」

筆者以2008年預期PE20計,估世茂房地產(813)值$21。

綠城中國(3900)

綠城中國(3900)的根據地為浙江省杭州市,杭州市剛在由中國城市競爭力研究會主辦的「中國內地城市投資環境排行榜」上,被選為首位,相信未來將成為中國內地發展最快的城市。有評論如下:「杭州的成功之處在於當地政府除了強調經濟發展外,亦同時注重環境的保護,使各方面平衡發展。因此,杭州不但在投資環境上排名第一位,在宜居及宜遊城市排行上,均佔據全國第二位,對外資有極佳的吸引力。」

綠城中國(3900)剛與杭州濱江房產集團達成合作,聯手發展杭州市項目,是繼與濱江以36.3億元的價格共同取得“杭汽發地塊”之後的再度攜手,有助於進一步鞏固綠城在浙江房地產市場的領導地位。

綠城中國(3900)過去5年不斷在各地增加土地儲備,目前在全國12個城市擁有物業項目。截至06年上半年,集團土地儲備總建築面積達8,650萬平方呎,可滿足未來5年需要。綠城中國(3900)剛獲穆迪評級為Ba2,2006年下半年有更多項目竣工,將為企業帶來強勁銷售增長。

筆者以2008年預期PE15計,估綠城中國(3900)值$24。

另外,雅居樂(3383)及富力地產(2777)也是不錯選擇,以2008年預期PE15計,分別值$9及$23;若大家對民企,尤其是成敗取決於一個人的領導能力的公司有介心,筆者便建議買一隻中國海外(688)好了。

投資組合方面,筆者於上週五買入綠城中國(3900);由去年12月中至今回報65%,比恆生指數的33%明顯地高,但亦比國企指數的99%明顯地低,算不過不失,但以筆者進取中帶保守的投資方法,有此回報實屬不賴。筆者於長線投資組合首度加入止賺止蝕價,因覺得股價若跌至這些價位,牛市將去熊市將來,還是收割利潤再趁低入市為上!

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Thursday, December 28, 2006

28 Dec 2006 - 恭喜恒指衝破20,000點!值得大家參詳的「陸氏語錄」

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至11月瀏覽人次:90,000

恒指日日大升,收市破20,000點,都好有「大時代」Feel!

昨天香港網絡癱瘓,Google、Yahoo、MSN等全上不到,本以為要下年才可再寫股評,估不到這麼快便修復了,雖然慢一點,但已算不錯!

上一篇股評提到大牛市時股票估值的瘋狂,以古鑑今,說中國人壽(2628)見$40毫不出奇;假期後兩個交易日繼續顯示此「瘋狂」的威力!

投資組合方面,昨天開市以$7.56買入中國糧油(506),收市跌至$7.36,今天又大升上$7.98,此股預期PE只20,注資重組後整固一段時間,似再開車,於此大牛市,PE20屬等閒,筆者亦嘗試放開懷抱加强想像力,以免錯失機會;但大前提是筆者低位已入了很多貨,現高價搶貨,以整個組合計風險相對不高;但若現在無貨又高價搶貨,風險很大,閣下自負,惟告誡「切記止賺止蝕」。

另外,筆者昨天開市亦以$3.73買入中國電信(728);今天大快活(52)跌破$9.4,按計劃以$9.38沽出最近入貨的4,000股,盈利$5,880,保留5,000股;筆者錯估飛毛腿(1399),見好些上兩週上市的半新股失卻支持,還是走為上着,今天分別以$2.73及$2.7各沽出2,000股,打和離場;筆者於上一篇股評的投資組合已没有愛高集團(328),因上週五已止蝕以$3.77沽出,抱歉上篇忘記錄下,此股現報$3.4,可見止蝕之重要性。筆者覺得投資者正抽走某些股票的資金以投入中國股票大洪流!

(按一下下圖可放大)


瑞銀投資研究部董事總經理陸東一直測市很準,筆者於11月5日的股評亦曾提及;此君於某週刋的訪問剛登出,發人深省,筆者特意節錄他的評論,值得大家參詳;其實筆者之投資理念與他相近,但功力自然還差很遠!
-------------------------------------------
「我成日強調,個市調整唔出奇,但你唔好話:『咦,Andrew Look(陸之洋名)係大好友,跌三百點喎,打去潤吓佢先。』幾百點對於一個接近兩萬點嘅市場,係咩啫?」

「你入行夠七年未?有無見過牛市先?」(他認為很多人未親身經歷牛市,對現在的升市大驚小怪!)

「我成日聽到人話萬五點升到萬八點,嘩,好高啊!會跌啊!喂,大哥你有無睇個earning(盈利)升幾多先,你淨係睇個P(price)唔睇個E(earning),呢啲好明顯就係唔夠經驗。」

分析員首要獨立思考,擇善固執,最忌左搖右擺,否則「同街邊阿嬸無分別」。他對那些一星期講足七日的股評人,可謂「心悅誠服」。「我諗我無呢個技能囉!你問我聽日個市高開定低開,sorry,我真係答唔到你。有記者打嚟問我,我叫佢搵嗰啲『專家』。」

他認為分析股市,其實並不複雜,只是市場環境雜音太多,「我間房行去股票機要五分鐘,枱頭電腦都check唔到即時股價。你依家問我長實幾錢,我都唔知。」投資者過分在意股價的短線波幅,有時反會忽略了股票的價值。

「據我哋統計,一百個人炒股票,八十一個輸。點解機會唔係五十五十?係因為peer pressure。人有群體習性,要從互相認同中得到安慰,結果必然係過度樂觀或者過度悲觀。」

「過去幾十年,出色嘅基金經理同分析員,都係掗掗拃拃:『你唔好同我講咁多,唔好開咁多會。』因為開會要compromise,初頭話買5%,傾到驚驚哋不如買3%,再講不如唔去買啦,咁點做嘢?」

他堅信,世界上只有一種投資方法可行,就是價值投資。只有盈利才可推動股價,那些所謂的技術分析,背後假設太多。「點解股價拋離二百五十天平均線會掉頭啫?上帝報夢話你知呀?」

股市現於高位牛皮,陸東堅信牛市並未終結:「恒指市盈率未夠廿倍,點算貴?未來六個月,我真係睇唔到有咩原因港股會大跌。」

據他觀察,現時離九七和○○年全民皆股的瘋狂日子甚遠,「你喺油尖旺求其執十個阿婆阿嬸問,佢都叫你小心跌市,咁點叫過分樂觀啊?」

惟他同意,中資金融股如保險股、銀行股,估值實在偏貴。作為一個想「食得安、瞓得着」的價值投資者,便不應選擇。
-------------------------------------------
未來半年大市點睇,收到未?另外,他點名推介太古(19)。

(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Tuesday, December 26, 2006

26 Dec 2006 - 中國人壽(2628)分析一:以古鑑今,2000年中國移動(941)曾見$80,2007年中國人壽(2628)可見幾高?

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至11月瀏覽人次:90,000

中國人壽(2628)股價於今年勢如破竹,越唔信越升,越升越有,究竟可升到幾高?

(按一下下圖可放大)


筆者絕對不懂答案,亦相信沒有任何人能估到,因為這個未來的最高價最終由市場決定,不過只是由少數投資銀行及基金互相鬥撼鬥智鬥力的結果罷;就算最終估到的也只是幸運使然,但也足夠可以此吹噓幾年!

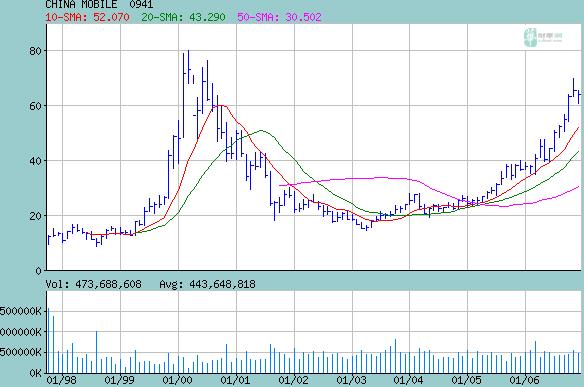
最近中國人壽(2628)之升使筆者想起六年前的中國移動(941),大家共通點是於中國高增長行業之市場領導者,業務實質有增長,只是股價在某一刻是否過高的問題罷。

中國移動(941)上市九年,除1999年盈利倒退外,每年之每股盈利都穩步上揚,由1997年的$0.52升至2005年的$2.7,平均年增長20%。中國移動(941)於2000年科網股泡沫時被炒高至$80,以2000年每股盈利$1.25計,當年PE高達64。科網股泡沫爆破後,2001年股價曾低見$20,以2001年每股盈利$1.51計,當年PE急劇下挫至13。2006年預測每股盈利$3.25,以現價$64計PE為20,平均年增長20%下現價實屬合理。

為什麼中國移動(941)於2000年時能造出PE64的高價,原因有二:(1)全球科網股熱潮使全球電訊股估值倍增,還記得和記黃埔(13)當時曾賺千多億罷!(2)中國流動電話用户滲透率低而預期高增長及不斷逐省注資業務使盈利增長得到保證。

(按一下下圖可放大)


中國人壽(2628)於2006年、2007年及2008年的綜合每股預測盈利為$0.55、$0.61及$0.75,以現價$24.35計,預測PE分別為44、40及32;於2006年、2007年及2008年的綜合每股預測資產淨值為3.62、4.08及5.06,預測市賬率為6.7、6.0及4.8。

環球保險股宏利金融(945)2006年每股盈利為$12.65,以現價$263.6計PE為21。以此相比中國人壽(2628)絕對偏貴,就算以內涵值計答案亦是一樣。那麼中國人壽(2628)的高溢價從向而來?原因亦有二:(1)隨着經濟連年高增長及預期人民幣升值,全球資金對中國股票追捧;(2)中國人壽保險用户滲透率低而預期高增長及不斷增加投資項目使保費投資回報增長得到保證。

以中國人壽(2628)於2007年的預測每股盈利$0.61計,大家看看下面三種情况

(1)若PE為64(和中國移動(941)於2000年造價看齊),股價見$39.05
(2)若PE為30(以某大行預期中國人壽(2628)未來數年平均盈利年增長30%計),股價見$18.3
(3)若PE為15(假設來年形成泡沫並爆破而超賣計),股價見$9.15

若果中國移動(941)於2000年時的歷史重演在中國人壽(2628)上,即中國人壽(2628)於2007年股價可見$40,泡沫爆破下隨隨滑落並於2008年低見$9......

那麼中國人壽(2628)現時的增長故事又是否說得通,筆者會續加分析。

投資組合方面,筆者續加注中國交通建設(1800),不排除再加碼。

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)

Monday, December 25, 2006

25 Dec 2006 - 「紅猴股評」的瀏覽人次已衡破100,000大關啦!祝聖誕快樂,新一年賺更多錢!

今年「紅猴股評」的瀏覽人次已衡破100,000大關啦!

多謝大家的支持,祝大家於2007年於投資市場賺得更多「聰明錢」!

你的聖誕咭 (請按此)

Thursday, December 21, 2006

21 Dec 2006 - 中資股是貴還是平?

(現在大家可登入 www.redmonkey.hk 便可瀏覽「紅猴股評」)

2006年1至11月瀏覽人次:90,000

現在很多人說中資股估值非常高,股市遲早爆煲,好像中國人壽(2628),己不需用PE、市賬率等數據作分析,股價去到$30甚至$40有何出奇,跌落$10也算正常!筆者週一看到一遍報道,以另一個角度看中資股,是真分析還是托市之言,由自己去參評分析罷!

------------------------------------------------
摩根大通亞洲及中國策略研究分析師唐志剛接受本報訪問時不諱言,無論從估值、上升動量(momentum)或技術分析,目前中資股均很接近歷史高位。「如果我們不看整個世界,只看H股,今年便應該籲沽,明年應該是個跌市年。」但摩通未有籲沽,自有其理由。

唐志剛指出,中資股已是「今非昔比」。環球新興市場整體趨勢正在上升,以中資股而言,自90年開始先經歷7年升市,其後卻因97年亞洲金融危機和2000年科網泡沫,將升勢打斷。處身大升勢中的中資股在去年1月以前表現一直大落後,直到去年開始才急起直追,是獲看高一的原因。

該行的研究發現,相對於一般認定股價表現由市盈率、息率主導,事實上,在過去4年,與H股股價的關聯度最強的,卻是市場對盈利預測的調升。唐指出,以目前市場統計,中資股明年盈利增長預測為9%,08年為8.5%,但明年實際增長遠勝預期,是輕而易舉的。

「有兩點可以考慮的,一是人民幣升值,但分析員估值時未敢將之反映;其次是企業所得稅改革,可把明年每股盈利增長由8.5%提高至14%。這兩個因素肯定是會發生的,一旦反映於估值上,就不會是8.5%的增長,而是14%、15%,高於亞洲和高於新興市場的平均水平。」

「即使一家公司現在看來有點貴,但若它還不斷地往上增長,甚至增長是遠遠高於預期的話,它還能變得更貴。」他說。

他以內地房地產為例,「真正的中國房地產商增長是從05年開始,就是說,06年是反映盈利增長的年度。而未來兩年的增長都應該是非常低風險,但因入帳方法改變,導致許多盈利仍有待確認。所以,未來的增長只有較快,不會較慢。」

他指出,若按傳統以資產淨值衡量地產股價,便會低估內地房地產股。「在非成熟的市場如內地,不會像成熟市場如香港般,沒有太多的飛快擴張的空間,但像中國很多房地產公司,買了這塊地,兩年蓋成房子賣掉再去買其他地皮,這實際上就變成了生產企業的模型了。」
------------------------------------------------

另外,今天開市以$3.31增持2,000股飛毛腿(1399),以此股市佔率、盈利增長、擁有自家品牌及銷售網絡,筆者預期PE可達25,即$4.2;可惜今天高開低收,走勢欠佳,有可能包銷商護價較差!

(按一下下圖可放大)


(Contact: redmonkey@redmonkey.hk)

免責聲明:本網頁屬個人網誌,一切言論並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力自行作出投資決定,如因相關言論招致損失,概與本人無涉。(投資涉及風險,證券價格可升可跌)